Diversificarea: centura de siguranță a portofoliului. Opțiuni, avantaje și riscuri

Diversificarea este unul dintre puținele concepte din investiții care sună banal, dar îți poate schimba radical rezultatele. Nu pentru că îți promite randamente spectaculoase, ci pentru că îți protejează capitalul atunci când piețele se întorc, când o industrie intră în declin, când o monedă se depreciază sau când o alegere „sigură” se dovedește, de fapt, fragilă.

Mulți oameni intră în lumea investițiilor cu o idee simplă: găsesc un instrument care „merge” și pun acolo cât mai mult. În realitate, aceasta este rețeta clasică pentru a transforma o perioadă bună într-o problemă serioasă. Diversificarea înseamnă exact contrariul: să nu depinzi de un singur scenariu.

Ce înseamnă, de fapt, diversificarea

Pe scurt, diversificarea înseamnă să îți împarți banii în mai multe clase de active care se comportă diferit în timp. Nu e vorba despre a avea zece investiții în România, ci despre a avea investiții care nu se mișcă toate la fel atunci când apar șocuri.

Dacă ai doar acțiuni, ești expus mai ales la ciclurile bursei. Dacă ai doar depozite bancare, ești expus mai ales la inflație. Dacă ai doar imobiliare, ești expus la lichiditate redusă și la ciclul imobiliar. Dacă ai doar crypto, ești expus la volatilitate extremă. Într-un portofoliu diversificat, o parte poate scădea, dar alta poate compensa. Scopul nu este să elimini riscul, ci să-l faci suportabil și gestionabil.

Mai există o nuanță importantă: diversificarea bună nu este doar între instrumente, ci și între riscuri. Adică să îți pui întrebarea: de ce risc fug aici și ce risc accept în schimb?

De ce diversificarea îți protejează banii

În limbajul simplu al investitorului de retail, diversificarea face trei lucruri:

  1. În primul rând, reduce riscul ca o singură greșeală să te coste tot. O companie care scade cu 50% îți poate strica anul, dar nu îți rupe portofoliul dacă reprezintă o felie mică.
  2. În al doilea rând, îți stabilizează emoțiile. Majoritatea pierderilor reale ale investitorilor nu vin din „instrumente proaste”, ci din timing prost: cumpărări la vârf, vânzări în panică. Un portofoliu mai stabil te ajută să rămâi consecvent.
  3. În al treilea rând, îți permite să investești pe termen lung. Și aici apare diferența dintre a „specula” și a „construi”: termenul lung are nevoie de un portofoliu care să reziste la șocuri.

Opțiunile clasice și avantajele lor

Orice discuție serioasă despre diversificare pornește de la instrumentele de bază.

  1. Titluri de stat 

Tilturile de stat sunt, pentru mulți investitori, elementul defensiv. În România, ele sunt asociate cu ideea de siguranță, tocmai pentru că sunt emise de stat și au o structură clară: împrumuți, primești dobândă, ajungi la scadență. Pentru un portofoliu echilibrat, titlurile de stat pot fi componenta care reduce volatilitatea și oferă predictibilitate. Important este să nu le vezi ca o „baghetă magică”: dacă inflația este mare, randamentul real poate fi modest, iar dacă vrei să vinzi înainte de scadență, poți intra într-o zonă de preț care nu mai arată atât de „fixă”.

  1. Bursa

Bursa, în schimb, este motorul de creștere. Când vorbim despre investiții la bursă, vorbim despre acceptarea volatilității în schimbul potențialului de randament superior pe termen lung. Aici greșeala tipică este concentrarea: investitorii începători aleg două-trei acțiuni „preferate” și confundă încrederea cu diversificarea. O corecție într-un sector îți poate lovi tot portofoliul dacă ești concentrat.

  1. ETF-uri 

ETF-urile au devenit, tocmai din acest motiv, un instrument central în educația modernă de investiții. Printr-un ETF poți obține diversificare rapidă: nu depinzi de o singură companie, ci de un indice sau un coș de active. Pentru mulți investitori, ETF-urile sunt soluția practică la întrebarea „cum diversific fără să devin analist financiar full-time?”. Sigur, și aici există nuanțe: un ETF pe un sector îngust nu te diversifică real, iar unul global îți aduce și risc valutar, dar principiul rămâne: ETF-urile sunt, în general, un instrument simplu pentru diversificare.

Depozite bancare și finanțe personale: rolul lichidității

Un portofoliu nu este doar despre investiții. Este și despre finanțe personale și despre controlul lichidității.

Depozitele bancare și conturile de economii nu sunt spectaculoase, dar sunt utile. Ele reprezintă zona de siguranță pentru banii de care ai putea avea nevoie repede: fondul de urgență, cheltuieli neprevăzute, obiective pe termen foarte scurt. Diversificarea fără lichiditate este, pentru mulți oameni, o capcană: ajungi să vinzi investiții în momentul nepotrivit doar pentru că ai o nevoie de cash.

În orice discuție sănătoasă despre diversificare, primul pas este să separi banii de urgență de banii investiți. Dacă nu ai asta, restul strategiei devine fragil.

Crypto: când high risk, high reward are sens

Crypto este, probabil, cel mai polarizant subiect. Unii îl văd ca viitor, alții ca hazard. Din perspectiva diversificării, crypto nu ar trebui să fie „centrul” portofoliului. Dacă intră, intră ca satelit.

Asta înseamnă o alocare mică, pe care o poți suporta psihologic și financiar chiar și într-un scenariu de scădere majoră. Rolul lui, dacă există, este de potențial upside și expunere pe o zonă diferită, cu mențiunea că în perioadele de stres, crypto poate deveni puternic corelat cu apetitul general pentru risc. Cu alte cuvinte: uneori pare diversificare, alteori se mișcă în aceeași direcție cu piețele de acțiuni, doar mai violent.

Opțiunile noi: real estate fracționat, crowdlending, economie reală

În ultimii ani, au apărut alternative care încearcă să democratizeze accesul la clase de active care altădată erau pentru investitori cu capital mare.

  1. Real Estate

În zona de real estate, apar modele de investiții fracționate sau crowdlending imobiliar, unde nu cumperi o proprietate, ci participi cu sume mai mici într-un proiect sau într-un portofoliu de proiecte. Caută platforme românești LICENȚIATE (StockEstate), unde ideea de bază este simplă: să ai acces la expunere pe imobiliare fără a imobiliza zeci sau sute de mii de euro într-o singură achiziție. Analizează atent riscurile, inclusiv comparându-le cu investițiile clasice în imobiliare, ca să înțelegi dacă este pentru tine. 

  1. Crowdlending

În zona de economie reală, crowdlending-ul către companii funcționează pe aceeași logică: investitorii finanțează firme și obțin randament prin dobândă. Aici diversificarea este obligatorie, pentru că riscul principal este riscul de credit. Dacă finanțezi o singură companie, ai un singur punct de eșec. Dacă finanțezi mai multe, scazi probabilitatea ca un default să îți strice tot portofoliul. După acest principiu poți testa Fagura.ro, iar recomandarea principală când e vorba despre a CREA un portofoliu, este disciplina investițională (mai multe plasamente, pe sume mici, pe profiluri diferite) = parte din produs, nu o opțiune.

  1. Equity Crowdfunding

În paralel, există și zona de equity în companii private (Seedblink în România sau Republic, la nivel internațional, prin care a ridicat finanțare și Fagura). Acolo potențialul poate fi mare, dar capitalul este blocat pe termen lung și riscul de eșec este substanțial. Pentru diversificare, această zonă rămâne, de regulă, o componentă satelit, nu fundația.

Cum arată o diversificare sănătoasă, în viața reală

Diversificarea nu înseamnă să „le ai pe toate”. Înseamnă să ai o structură pe care o înțelegi.

Un investitor care începe de la finanțe personale și vrea investiții sigure va pune accent pe lichiditate și pe instrumente defensive, apoi va adăuga treptat expunere la bursă prin ETF-uri. Un investitor care caută randament mai mare va avea o pondere mai mare în acțiuni și ETF-uri, dar tot va păstra o zonă defensivă și va trata alternativele (crypto, private, imobiliare fracționate, crowdlending) ca sateliți.

Dacă ar fi să rămâi cu o singură idee, ar fi aceasta: diversificarea nu este despre a găsi cel mai bun instrument, ci despre a nu depinde de unul singur.

Întrebările corecte înainte să investești într-o opțiune nouă

Înainte să adaugi o nouă categorie în portofoliu, merită să treci prin trei întrebări simple:

  • Ce rol are în portofoliu: defensiv, creștere, cashflow sau satelit?
  • Ce risc dominant îmi asum: piață, credit, lichiditate, operațional?
  • Dacă scenariul negativ se întâmplă, cât pierd și cât timp rămân blocat?

Într-o lume în care apar tot mai multe instrumente și platforme, diversificarea devine mai ușor de făcut, dar și mai ușor de greșit. Tocmai de aceea, regulile clasice rămân actuale: înțelege ce cumperi, nu concentra riscul într-un singur punct și construiește un portofoliu care poate rezista, nu doar performa într-un an bun.
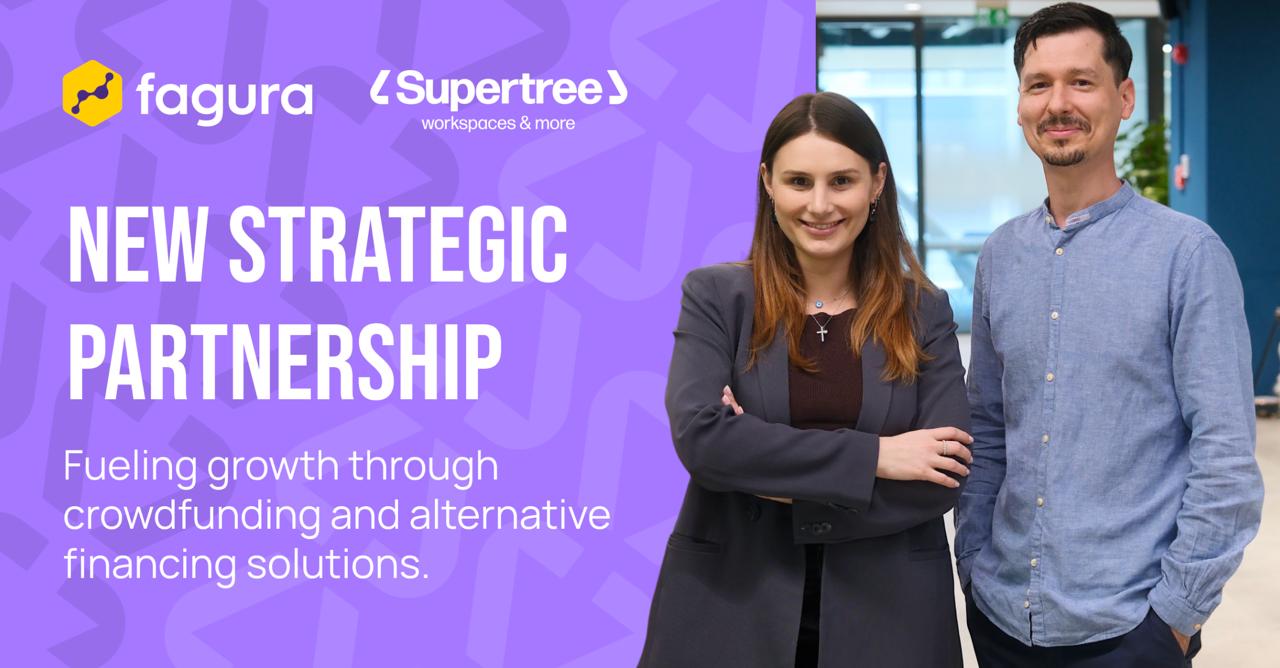
Fagura și Supertree anunță un parteneriat pentru finanțarea companiilor

Fagura și Supertree anunță un parteneriat pentru a conecta coworkingul cu accesul la capital: Deficitul de finanțare este și în 2026 o barieră pentru dezvoltarea business-urilor în România

Cel mai nou și unul dintre cele mai dinamice ecosisteme de business integrate din România își unește forțele cu prima platformă de crowdlending reglementată de ASF pentru a oferi IMM-urilor, startup-urilor și antreprenorilor o infrastructură completă de creștere – sub același acoperiș.

Supertree Workspaces&More, cel mai nou și unul dintre cele mai dinamice ecosisteme de business integrate din nordul Bucureștiului, și Fagura, prima platformă de crowdlending autorizată de Autoritatea de Supraveghere Financiară (ASF) și licențiată la nivelul Uniunii Europene sub egida ESMA, anunță un parteneriat menit să răspundă la două dintre cele mai persistente provocări ale companiilor din România: accesul la spații de lucru flexibile și de calitate, respectiv accesul rapid și accesibil la capital pentru dezvoltare.

Parteneriatul stabilește o colaborare formală între cele două organizații în zona de finanțare, investiții, spații de lucru și programe de comunitate, construind o platformă integrată pentru IMM-uri, startup-uri, freelanceri și companii aflate în proces de scalare, active pe piața românească sau aflate în proces de intrare pe această piață.

Deficitul de finanțare, o barieră pentru dezvoltarea business-urilor în România

Sectorul IMM-urilor reprezintă peste 99% din totalul companiilor înregistrate în România. Cu toate acestea, accesul la finanțare rămâne una dintre cele mai invocate bariere în calea dezvoltării, în condițiile în care procesele bancare tradiționale sunt adesea prea lente, prea rigide sau inaccesibile pentru companiile aflate în faze incipiente sau de creștere.

Totuși, România rămâne sub media europeană la densitatea antreprenorială, cu doar 29 de IMM-uri la 1.000 de locuitori, potrivit datelor Triodos Investment Management. Unul dintre principalele motive pentru numărul redus de IMM-uri este lipsa de capital sau lipsa accesului la finanțare pentru dezvoltarea afacerii.

  • În România, nevoia de finanțare pentru creștere devine tot mai vizibilă: 44% dintre companii spun că intenționează să investească în extinderea capacității în următorii trei ani, semnificativ peste media Uniunii Europene, de 26%, ceea ce arată un apetit ridicat pentru dezvoltare. 
  • În același timp, 10,2% dintre firme spun că accesul la finanțare le limitează dezvoltarea, aproape dublu față de media europeană, de 6,1%, iar doar 78% dintre companii au realizat investiții în ultimul an, sub media UE de 86%, semn că, deși intenția de creștere există, accesul la capital rămâne una dintre principalele provocări pentru mediul de afaceri local, potrivit raportului EIB Investment Survey 2025, realizat de Banca Europeană de Investiții. 

Crowdlending-ul — modelul care stă la baza platformei Fagura — oferă o alternativă complet reglementată și digitalizată. Companiile depun online o cerere de finanțare, primesc o decizie de creditare în 24 de ore și pot accesa capital finanțat direct de o comunitate reglementată de investitori individuali și instituționali, fără negocieri bancare complexe sau garanții greu de obținut.

Odată cu autorizarea completă a Fagura de către ASF și înscrierea în registrul european al furnizorilor de servicii de crowdfunding administrat de ESMA, infrastructura acestui model este deja funcțională și disponibilă la nivel național și european.

Ce avantaje au firmele prin parteneriatul dintre Supetree și Fagura

Parteneriatul dintre Supertree și Fagura este construit pe trei piloni interconectați:

I. Pilonul 1 – Acces preferențial la finanțare pentru companiile și antreprenorii din comunitate Supertree

Membrii, companiile rezidente și partenerii din ecosistemul Supertree vor avea acces direct și facilitat la produsele de crowdlending Fagura, pentru finanțarea mai rapidă și mai accesibilă a planurilor de angajare, extindere, management de cashflow sau proiecte strategice, în afara sistemului bancar tradițional.

II. Pilonul 2 – Oportunități de investiții în comunitate

Membrii rețelei Supertree vor putea investi prin platforma Fagura în companii pe care deja le cunosc, cu care împart același ecosistem profesional. Astfel, proximitatea profesională se transformă într-o oportunitate financiară reală, într-un cadru transparent și reglementat.

III. Pilonul 3 – Evenimente și programe comune

Cele două organizații vor dezvolta împreună un calendar comun de evenimente în spațiile Supertree din BOC Tower, incluzând sesiuni dedicate investitorilor, workshop-uri despre finanțarea IMM-urilor, paneluri de discuție și evenimente de networking care conectează capitalul, spațiul de lucru și oportunitățile de creștere.

„Acest parteneriat reflectă ceva în care credem profund la Supertree: accesul la spațiu și accesul la resurse, inclusiv capital, nu sunt conversații separate – sunt două fațete ale aceleiași provocări. Companiile care vin la noi construiesc lucruri reale. Au nevoie atât de spațiu pentru a opera, cât și de resurse pentru a crește. Prin integrarea Fagura în ecosistemul nostru, putem oferi acum un răspuns mai complet la ambele nevoi, într-o comunitate care este deja una dintre cele mai dinamice din nordul Bucureștiului”, explică Anastasia Lucinschi, Head of Marketing & Business Development, Supertree Workspaces&More.

„Extinderea Fagura în România nu a fost niciodată doar despre replicarea unui produs, ci despre găsirea comunităților potrivite alături de care să creștem. Supertree este exact un astfel de ecosistem: concentrat, ambițios și format din companii și profesioniști care înțeleg valoarea finanțării alternative și sunt pregătiți să o folosească. Fie că vin către noi ca antreprenori care au nevoie de capital pentru accelerare, fie că vin ca investitori care vor să susțină companii dintr-o comunitate în care au deja încredere, relația este aceeași. Nu oferim doar o tranzacție. Oferim un instrument de creștere, iar Supertree este locul unde această creștere se întâmplă deja”, punctează Adrian Drinceanu, Ecosystem & Growth Manager, Fagura.

Despre Fagura

Fondată în 2019, Fagura este prima platformă de crowdlending autorizată integral de ASF (licența nr. PJR28FSFPR/400003, emisă la 04.09.2023) și înregistrată în registrul european al furnizorilor de servicii de crowdfunding administrat de ESMA, ceea ce îi permite să opereze în toate statele membre ale Uniunii Europene.

De la lansare, Fagura înseamnă în cifre:

  • intermedierea de investiții de peste 20 milioane de euro
  • finanțarea a 3.600 de credite, dintre care 961 pentru IMM-uri și 2.378 pentru freelanceri
  • distribuirea a peste 2,5 milioane de euro dobânzi către investitori
  • construirea unei comunități de 2.400 de investitori activi din 30 de țări

Platforma are un scor de 4,7 din 5 pe Trustpilot și este susținută de organizații precum United States Agency for International Development, European Bank for Reconstruction and Development, European Fund for Southeast Europe și Swedish International Development Cooperation Agency.

Premii și recunoașteri:

  • USAID Digi Award 2024, Washington DC
  • Best Fintech Startup, Romania Startup Awards 2025
  • Best Moldovan Startup, Romania Startup Awards 2024
  • Digital Financial Service of the Year 2024, România
  • AI-Powered SME & Freelancer Financing Platform, Eastern Europe 2025, Global Banking & Finance Review

Din 2024, Fagura este membră în board-ul Romanian Fintech Association și, din 2025, membră a Startup Moldova.

Pentru companii, Fagura oferă finanțare și suport, cu o preaprobare în câteva secunde. Pentru investitori, randamentele anuale sunt între 10% și 15%, cu un prag minim de intrare de 25 de euro.

Despre Supertree

Supertree este un ecosistem integrat de business cu sediul în BOC Tower (Str. George Constantinescu 3, etaj 3), Pipera, București.

Fondat de Gianina Crăciun ca extensie naturală a Adeco Advisory, Supertree operează pe trei linii de business: coworking, business advisory și evenimente, având în prezent 2.200 mp operaționali și încă 3.500 mp în dezvoltare, care urmează să fie lansați până la finalul perioadei 2026–2027.

În mai puțin de un an de activitate, Supertree găzduiește peste 150 de profesioniști și 30 de companii rezidente și operează exclusiv două spații emblematice de evenimente pentru Globalworth: Cinema Hall (170 persoane) și Conference Hall (120–140 persoane).

Rețeaua Supertree include colaborări cu camere de comerț bilaterale, furnizori de educație profesională, laboratoare de inovare și asociații de industrie, inclusiv Romanian Fintech Association.

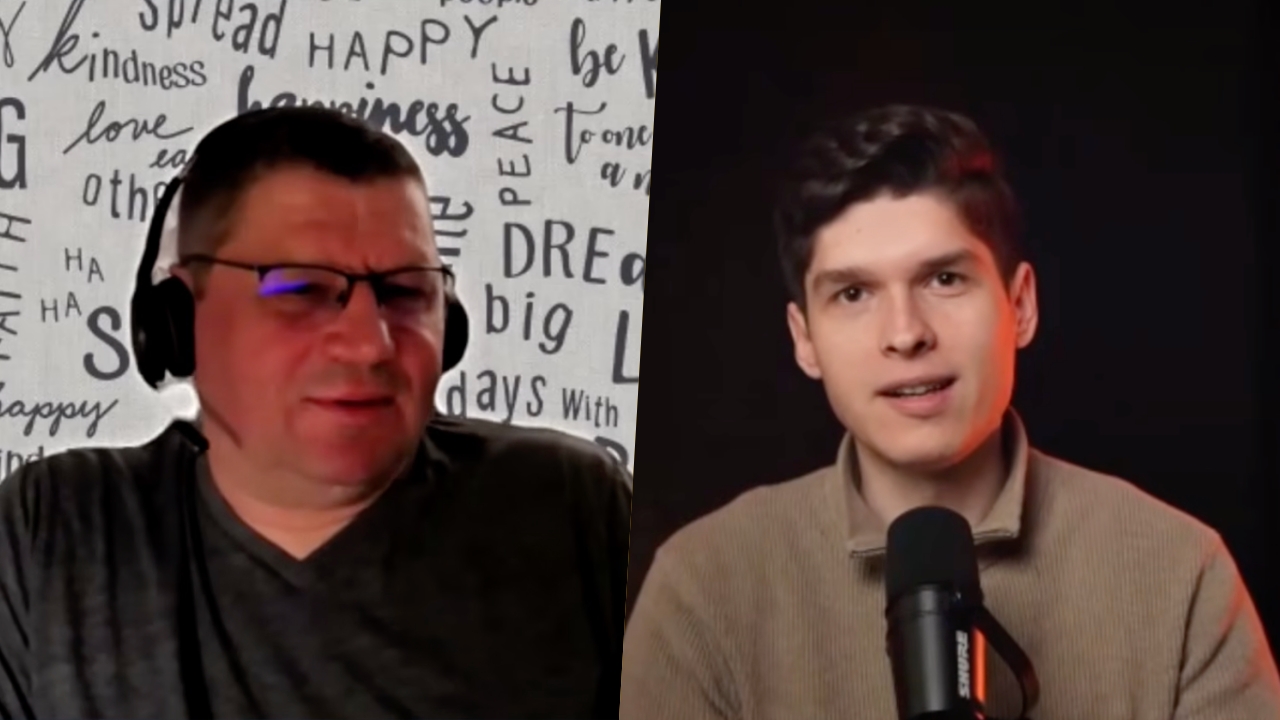
Din culisele investițiilor. Interviu cu Sorin Andrei: „Fagura este o formă de socializare a capitalului!”

Ecosistemul Fagura este construit în jurul oamenilor care aleg să investească inteligent în economia reală. Recent, ambasadorul Fagura, Eduard Spirache, a avut onoarea să stea de vorbă cu unul dintre membrii activi ai comunității noastre – Sorin Andrei. În cadrul interviului video, Sorin a dezvăluit ce este esențial pentru oricine dorește să-și crească portofoliul. Discuția a fost o radiografie sinceră a parcursului unui investitor care a găsit în platforma noastră echilibrul dintre risc și randament, dar și o formă perfectă de diversificare.

Experiența în piață și descoperirea Fagura

Invitatul nostru nu este un începător; acesta investește de ceva ani, descoperind lumea finanțelor din dorința de a-și proteja economiile și de a le pune la treabă. Deși portofoliul său general este diversificat, acesta a explicat că a ales Fagura datorită transparenței și simplității de utilizare față de alte opțiuni din piață. Investind în prezent pe ambele platforme (Fagura.ro pentru oportunități în România și Fagura.com pentru piața din Republica Moldova), acesta a subliniat că alegerea a fost una strategică, menită să-i ofere o expunere cât mai largă pe ambele maluri ale Prutului.

Strategia de investiții: Auto Invest și gestionarea riscului

Una dintre cele mai valoroase părți ale interviului a fost dezvăluirea cifrelor din spatele portofoliului. Invitatul a atins un randament anual solid, construit prin investiții lunare recurente. „Secretul” său? Auto Invest (mai multe strategii). Deși la început a explorat selectarea manuală a împrumuturilor, trecerea la automatizare i-a permis să economisească timp și să asigure o diversificare mult mai rapidă. În ceea ce privește riscul și creditele neperformante, abordarea sa este una matură: „Riscul face parte din joc, dar gestionarea lui prin diversificare extremă este cea care îți asigură profitul pe termen lung”, spune Sorin. Află din interviu care este în acest moment valoarea portofoliului acestui investitor pe Fagura. 

Fără sfaturi – doar cu investiții constante și perseverență  

Întrebat ce ar trebui să știe un novice înainte de a face primul pas, invitatul a pus accent pe educație și răbdare. Mesajul său este clar: nu trebuie să aștepți să ai sume enorme pentru a începe; important este să înțelegi mecanismul și să fii constant. Această discuție moderată de Eduard Spirache oferă nu doar date tehnice, ci și încrederea că, prin instrumentele potrivite, oricine poate deveni un investitor de succes în economia reală.

Ești curios să afli exact ce randament a obținut și care sunt criteriile sale de selecție?

👉 Urmărește aici interviul complet pe YouTube și află cum poți să-ți optimizezi și tu strategia de investiții pe Fagura!
Pentru alte interviuri îți recomandăm canalul de Youtube al lui Eduard Spirache;
Pentru răspunsuri la întrebări sau webinarii înregistrare, hai pe canalul Fagura Marketplace. 

Finanțe personale pentru investitori: instrumente de money management care te ajută în investiții

În investiții, discuția pornește aproape mereu de la randament: titluri de stat, bursă, ETF-uri, crypto, poate real estate fracționat. În viața reală, însă, randamentul este doar jumătate din ecuație. Cealaltă jumătate este money management. Dacă nu ai un sistem simplu de control al banilor, investițiile devin un sport de weekend, iar deciziile tale ajung să fie dictate de întâmplări, nu de plan.

Un portofoliu bun nu pornește de la randamentul acestuia. Începe cu un buget funcțional și cu o separare clară între banii de siguranță și banii pentru creștere. Abia după aceea alegi instrumentele, inclusiv opțiuni care te conectează la economia reală, cum este crowdlending-ul pentru IMM-uri.

Cum pierd banii investitorii

Investitorii pierd bani mult mai des decât prin „alegerea greșită” a unui instrument de investiții. La o primă analiză, ar fi vreo în trei feluri în care banii pleacă. 

  1. Lipsa lichidității

Când nu ai fond de urgență, orice eveniment neprevăzut te obligă să lichidezi investiții exact când nu vrei. 

  1. Inconsistența

Contribui într-o lună, apoi pauză trei luni, apoi revii și te întrebi de ce nu se vede progresul. 

  1. Supraexpunerea

Ai prea mult într-un singur instrument, o singură valută sau o singură platformă.

Ideea comună este aceeași: dacă îți vezi clar banii, îți controlezi banii. Dacă nu, banii te controlează pe tine.

Instrumente de money management care dau rezultate

Bugetul simplu, pe categorii

Nu ai nevoie de un Excel cu 50 de rânduri. Ai nevoie de câteva categorii stabile (locuință, utilități, mâncare, transport, sănătate, copii, timp liber) și de două categorii care contează pentru investitori: economii și investiții. Scopul bugetului nu este să te „strângă”, ci să-ți arate adevărul. Fără adevăr, nu există plan.

Fondul de urgență, înainte de investiții

Investițiile sunt pentru termen mediu și lung. Urgențele sunt pentru mâine dimineață. Dacă nu ai un fond de urgență, vei fi obligat să vinzi investiții exact în perioadele proaste. Asta nu e o problemă de piață, ci o problemă de structură și organizare financiară.

Automatizarea contribuțiilor

Diferența dintre un investitor și un spectator este ritmul. Contribuțiile recurente înseamnă că investești lunar, indiferent de știri. Pe termen lung, consistența bate inspirația.

Instrumente de investiții cu roluri diferite

O greșeală frecventă este să compari instrumentele doar prin prisma randamentului. În realitate, fiecare instrument are un rol diferit, cu riscuri diferite.

  1. Depozite bancare și conturi de economii

Sunt utile pentru lichiditate și stabilitate. Pentru finanțe personale, sunt baza fondului de urgență și a obiectivelor pe termen scurt. Riscul major este inflația: dobânda poate să nu țină pasul cu creșterea prețurilor.

  1. Titluri de stat

Sunt, pentru mulți investitori, componenta defensivă. Pot stabiliza portofoliul și oferă predictibilitate. Riscurile apar când sunt tratate ca instrument perfect: randamentul real depinde de inflație, iar dacă ieși înainte de scadență, prețul poate varia.

  1. ETF-uri (și bursa, în general)

ETF-urile sunt, pentru mulți investitori, forma practică de diversificare: un singur instrument îți poate oferi expunere pe un coș de companii sau pe o piață întreagă. Avantajul este diversificarea și disciplina. Riscul este volatilitatea pe termen scurt.

  1. Crowdlending-ul către IMM-uri (economie reală)

Aici intră un alt tip de diversificare, diferit de bursă: expunerea pe economia reală prin împrumuturi către companii mici și micro. Pentru investitori, Fagura este relevantă nu ca „înlocuitor” al burselor sau al titlurilor de stat, ci ca o clasă separată de plasamente, cu logică de cashflow (dobânzi) și cu un risc dominant: riscul de credit.

Într-un plan de finanțe personale pentru investitori, crowdlending-ul poate avea rolul de:

  • diversificare față de piețele publice (unde volatilitatea prețurilor domină)
  • componentă de randament cu cashflow, dacă e tratată corect ca „bucket” separat
  • expunere distribuită pe mai multe firme, nu pe una singură

Vezi și: Rambursarea investițiilor în Crowdfunding – cum funcționează?
Dar disciplina e obligatorie: dacă pui prea mult într-un singur împrumut sau într-un singur sector, ai recreat problema concentrării. Abordarea sănătoasă este să investești pe sume mai mici, în mai multe finanțări, ca să reduci impactul unui default punctual.

„Testează Fagura 30 de zile. Dacă nu e pentru tine, te retragi cu 0 costuri”. Regulament Campanie

Fagura lansează o inițiativă care oferă utilizatorilor noi posibilitatea de a explora investițiile în platformă fără suportarea oricăror costuri în primele 30 de zile. Utilizatorul are 30 de zile să testeze platforma, iar dacă decide că acest produs nu i se potrivește, Fagura îl ajută să-și recupereze investiția inițială fără comisioane de vânzare sau transfer.

1. Organizator

Campania este organizată de entitățile care operează platformele Fagura:

  • Pentru România: Fagura Finance SRL, operator al platformei de finanțare participativă autorizat de ASF.
  • Pentru Republica Moldova: Fagura Capital SRL, operator al platformei de finanțare participativă, autorizat de CNPF. (Denumite colectiv în continuare „Fagura” sau „Organizatorul”).

2. Perioada Campaniei

Campania se desfășoară în perioada 18 martie 2026 – 31 mai 2026, inclusiv. Organizatorul își rezervă dreptul de a modifica durata campaniei, cu informarea prealabilă a utilizatorilor prin canalele oficiale.

3. Eligibilitate

  • Utilizatori noi (persoane fizice sau juridice) care își creează contul de Investitor, finalizează cu succes verificarea identității (KYC) și realizează prima lor alimentare/investiție în perioada menționată.
  • Campania poate fi utilizată o singură dată per utilizator sau grup de companii afiliate.
  • Campania este valabilă pentru investitorii înregistrați pe oricare dintre platforme: Fagura.ro și Fagura.com.

4. Mecanismul de Funcționare

  1. Din momentul primei alimentări a contului, investitorul are la dispoziție 30 de zile calendaristice (în perioada derulării campaniei) pentru a investi în împrumuturile listate pe Piața Primară (prin Manual Invest sau Auto-Invest).
  2. Dacă în acest interval de 30 de zile utilizatorul decide să renunțe la calitatea de investitor, acesta trebuie să trimită o solicitare scrisă către echipa de Suport (support@fagura.com și/sau support@fagura.ro ). Solicitarea de retragere se face exclusiv prin e-mail. Pentru a ne îmbunătăți serviciile, investitorul este invitat să specifice motivele nemulțumirii în cadrul cererii de retragere.
  3. Echipa Fagura va asista investitorul să își listeze portofoliul pe Piața Secundară la o paritate de 1:1 (fără discount).
  4. Fagura va acoperi comisionul de vânzare pe Piața Secundară (2.5%) și eventualele costuri de transfer bancar, astfel încât utilizatorul să primească înapoi suma netă investită inițial, indiferent care a fost aceasta.
  5. Fondurile vor fi disponibile pentru retragere în contul bancar al utilizatorului în termen de maximum 3 zile lucrătoare de la finalizarea vânzării portofoliului pe Piața Secundară.

5. Excluderi și Limitări

Campania NU se aplică:

  • Investițiilor efectuate după expirarea perioadei de 30 de zile de la prima alimentare.
  • Investițiilor realizate direct pe Piața Secundară (campania este valabilă doar pentru Piața Primară).
  • Sumelor provenite din alte bonusuri, premii sau promoții (acestea nu sunt convertibile în numerar pentru retragere).
  • Cazurilor de suspiciune de fraudă, abuz sau încălcarea Termenilor și Condițiilor generale ale platformei.
  • Profiturilor (dobânzilor) acumulate în cele 30 de zile; campania garantează recuperarea capitalului investit inițial, nu și păstrarea randamentului în cazul retragerii anticipate.
  • Campania nu se aplică asupra produsului de investiții Fagura PRIME.

6. Natura Promoției și Riscuri

Prezenta campanie reprezintă o facilitate promoțională și nu constituie o garanție a randamentului viitor sau o eliminare a riscurilor de credit asociate împrumutaților. Fagura garantează exclusiv eliminarea costurilor de ieșire (comisioane) în perioada de 30 de zile. Toate investițiile pe termen lung rămân supuse riscurilor.

Bonus din recomandări: Cum câștigi 30 – 90 EUR cu Programul Referral Fagura

Comunitatea Fagura crește constant: avem peste 3.000 de investitori activi și peste 1.200 de utilizatori care s-au alăturat platformei prin recomandări. Doar în 2025, membrii comunității au obținut peste 15.000 EUR în bonusuri prin Programul de recomandare (Referral) Fagura. Acum ducem totul la nivelul următor cu Referral 3.0: am simplificat procesul, am clarificat regulile legate de timp și am oferit utilizatorilor mai mult control asupra invitațiilor trimise.

Ce s-a schimbat? Condiții prioritare în versiunea 3.0

Dacă ai utilizat versiunile anterioare ale Programului de Referral, vei observa câteva modificări importante în mecanismul de funcționare:

Bonus acordat individual, pentru fiecare referral eligibil

În versiunile anterioare, acordarea bonusului era condiționată de atingerea unui anumit număr de invitați activi. În Referral 3.0, bonusul se acordă pentru fiecare persoană invitată care îndeplinește cumulativ condițiile prevăzute în Regulament (crearea și activarea contului, finalizarea KYC și realizarea investiției sau contractarea împrumutului, după caz).

Termen de valabilitate clar și limitat în timp

Fiecare invitație are un termen de valabilitate de 30 de zile. Invitația poate fi reînnoită de maximum două ori, fără a depăși durata totală de 90 de zile de la inițierea primei invitații, în condițiile stabilite de Regulament.

Monitorizare și notificări din dashboard

Utilizatorii au acces la un dashboard dedicat, unde pot urmări statusul fiecărei invitații și pot transmite notificări de tip reminder, în limitele și condițiile prevăzute de Program.

Cum profiți la maximum de program? Scenarii practice

Indiferent de rolul tău pe platformă, Referral Program Fagura este conceput să lucreze pentru tine.

Scenariul A: Ești Investitor și vrei să-ți crești portofoliul

Să presupunem că ai prieteni care doresc să-și diversifice economiile sau o cunoștințe care administrează o companie (PJ).

Pasul 1: Trimite linkul tău unic de referral din secțiunea „Contul meu”.

Pasul 2: Prietenul tău își creează cont prin linkul tău, finalizează verificarea (KYC) și, în termen de 30 de zile:

  • investește minimum 250 EUR (Investitor PF) sau
  • investește minimum 1.000 EUR (Investitor PJ) sau
  • contractează un împrumut de minimum 1.000 EUR (Împrumutat PJ).

Rezultat: După validarea condițiilor, primești 30 EUR (pentru PF sau Împrumutat PJ) sau 90 EUR (pentru Investitor PJ), creditat în contul tău din platformă.

BONUS: Și prietenul tău primește aceeași sumă, dacă îndeplinește condițiile în perioada de valabilitate a invitației.

Scenariul B: Ești Împrumutat și vrei să-ți reduci costurile

Dacă ai accesat o finanțare prin Fagura, poți recomanda platforma altor antreprenori sau prieteni care au nevoie de capital sau doresc să investească.

Pasul 1: Distribuie linkul tău unic de referral din contul tău (prin email, WhatsApp sau social media).

Pasul 2: Persoana invitată își creează cont prin linkul tău, finalizează verificarea (KYC) și, în termenul de valabilitate al invitației:

  • contractează un împrumut de minimum 1.000 EUR (Împrumutat PJ) sau
  • investește minimum 250 EUR (PF) / 1.000 EUR (PJ), după caz.

Rezultat: După îndeplinirea și validarea condițiilor prevăzute în Program, primești:

  • 30 EUR (pentru Investitor PF sau Împrumutat PJ) sau
  • 90 EUR (pentru Investitor PJ).

Bonusul este creditat în contul tău din platformă în termen de maximum 30 de zile calendaristice de la confirmarea îndeplinirii condițiilor.

BONUS: Și persoana invitată beneficiază de aceeași sumă, dacă îndeplinește condițiile aplicabile în perioada de valabilitate a invitației.

Pașii spre succes: De la link la bonus

  1. Distribuie link-ul doar în privat și cu mesaje personalizate: 

Copiază link-ul din dashboard și folosește noul nostru sistem de sender e-mail pentru o notă personală. Creează mesaje simple, dar cu abordare personală pentru a evita orice suspiciune.

  1. Urmărește statusurile: 

În dashboard vei vedea în timp real cine este la stadiul de „Cont Creat” sau cine a trecut la „Acceptat”. Știind pe cine ai invitat îți vei da seama poate unde mai are nevoie de ajutor, suport, sau ghidaj. Aici fagura are nenumărate resure: GHIDUL Investitorului sau GHIDUL Împrumutatului sunt doar câteva dintre ele.

  1. Acționează la timp: 

Dacă vezi un prieten blocat la „Cont Creat”, trimite-i un reminder. Dacă invitația a expirat, apasă pe „Înnoire Invitație” pentru a-i mai oferi o șansă de 30 de zile (până la un maxim de 90 de zile în total) pentru activare și realizarea condițiilor.

Resurse utile și transparență

Suntem aici să te ajutăm să crești comunitatea în siguranță. Pentru detalii tehnice și spețe particulare, te invităm să consulți:

Răspunsuri la cele mai frecvente întrebări despre bonusare și statusuri. Dacă ai o întrebare care nu este acoperită, oricând îți stă la dispoziție chatul de pe site. 

  • Condițiile oficiale 

Regulament detaliat în Română și în Engleză pentru a înțelege exact cum se fac plățile transfrontaliere (MD/RO).

Vizualizează matematica din spatele bonusurilor și succesul comunității noastre. Dă mai departe pentru a susține astfel invitația pe care ai făcut-o.

Creștem împreună, investim inteligent. Invită-ți prietenii pe Fagura și transformați recomandările în capital!

Ghidul Împrumutatului Fagura: Cum obții finanțare inteligentă (fără dosar cu șină)

Tuturor nu ne plac împrumuturile, dar anume ele ne salvează și ne fac să creștem. Uneori, un împrumut luat la timp este exact „combustibilul” de care ai nevoie ca să-ți crești afacerea, săfaci o achiziție critică sau să refinanțezi acele carduri de credit cu dobânzi astronomice. La Fagura, am reinventat procesul. Uită de luni de așteptare, dosarul cu șină și condițiile riguroase. Suntem o platformă unde tehnologia întâlnește comunitatea. Dacă te gândești să aplici pentru finanțarea firmei, acest ghid îți va arăta exact cum să navighezi procesul ca un profesionist.

Resursă specială pentru tine

Știm că detaliile fac diferența și că vrei să ai toate informațiile la îndemână înainte de a face un pas important. De aceea, echipa noastră a pregătit Ghidul Complet al Împrumutatului în format PDF.

Este un manual pas-cu-pas care îți explică tot ce trebuie să știi, de la criterii de eligibilitate până la modul în care funcționează marketplace-ul.

Descarcă aici Ghidul PDF – Tot ce trebuie să știi despre împrumutul la Fagura

1. Înainte de click: întreabă-te „De ce?”

Înainte de a completa cererea, fă un mic exercițiu de sinceritate financiară. Un împrumut sănătos este cel care îți îmbunătățește situația pe termen lung.

  • Scopul: Este pentru o investiție (educație, echipament, refinanțare) sau pentru o nevoie urgentă în firmă?
  • Capacitatea de plată: Verifică-ți bugetele de două ori. O regulă de aur este ca rata să nu depășească 30-40% din veniturile tale nete. Dacă mai ești și pe profit – e și mai bine!

2. De ce Fagura și nu o bancă tradițională?

Dacă ești aici, probabil vrei ceva mai rapid și mai uman. Iată diferențele, pe scurt:

CaracteristicăFagura (P2P Lending)Bănci Clasice
Proces100% Online, de oriundeVizite la sucursală, hârtii
VitezăRăspuns în câteva ore/zileSăptămâni sau chiar luni
Sursă baniInvestitori privați (oameni ca tine)Depozitele băncii
TransparențăCosturi clare, afișate directComisioane destul de complexe

3. Pașii către finanțare 

Procesul nostru este simplu, dar riguros pentru a proteja întreaga comunitate:

  1. Simularea sau Limita de credit online: Ajustezi suma și perioada până când rata lunară e perfectă și verific online, doar cu CUI-ul companiei, dacă te califici.
  2. Aplicația online: Ai nevoie doar de buletin și acces la datele tale financiare (totul digital).
  3. Scoringul: Primești un rating (de la A la G). Cu cât ai fost mai disciplinat financiar, cu atât dobânda e mai mică.
  4. Finanțarea prin comunitate: Cererea ta este expusă investitorilor care, împreună și colaborativ, puțin câte puțin, finanțează împrumutul tău.

(Toate detaliile tehnice despre acești pași le găsești explicate pe larg în Ghidul PDF de mai sus).

4. Regulile de aur ale împrumutatului de succes

  1. Fii onest: Datele corecte înseamnă o aprobare mai rapidă. Planurile trebuie să reflecte realitatea, dar și capacitatea. 
  2. Alege scadența cu cap: O perioadă mai lungă înseamnă rate mici, dar un cost total mai mare.
  3. Folosește reminders in calendarul google: Deoarece Fagura nu retrage automat banii din contul tău, e important să fii organizat. Setează-ți un reminder pe telefon sau în calendar cu 2-3 zile înainte de data scadenței. Astfel, vei avea timp să faci transferul manual și te asiguri că istoricul tău de credit rămâne impecabil, fără nicio zi de întârziere.

Concluzie

La Fagura, credem în lucrurile făcute simplu și la îndemâna tuturor. Împrumutul tău nu este doar o tranzacție, ci o dovadă de încredere între membrii comunității.

Nu uita să descarci Ghidul PDF de mai sus pentru a avea parcursul complet și a fi pregătit pentru o finanțare care să te propulseze spre alt nivel!

Regulamentul de acordare a bonusului de Referral Fagura

Versiune aplicabilă din 20.02.2026

Prezentul Regulament reglementează condițiile de participare, mecanismul de funcționare, criteriile de eligibilitate și modalitatea de acordare a bonusurilor în cadrul Programului de Referral Fagura, desfășurat de către FAGURA FINANCE S.R.L., o societate cu răspundere limitată, organizată și funcționând în conformitate cu legile din România, cu sediul social situat în Strada Sevastopol nr. 24, Parter, Camera 1 Bis și Camera 5, , Sectorul 1, București, România, înregistrată la Registrul Comerțului sub nr. J40/8030/2021, identificator unic la nivel european EUID ROONRC.J40/8030/2021, având cod unic de înregistrare 44221810, în continuare – „Fagura”,  în calitate de furnizor de servicii de finanțare participativă autorizat, numarul si data inscrierii in Registrul A.S.F.: PJR28FSFPR/400003/04.09.2023.

Prezentul Regulament se aplică în completarea Termenilor și Condițiilor de Utilizare a Platformei www.fagura.ro. În cazul existenței unor neconcordanțe între prevederile prezentului Regulament și Termenii și Condițiile de Utilizare a Platformei, prevederile prezentului Regulament vor prevala exclusiv în ceea ce privește aspectele specifice Programului de Referral.

La Fagura, comunitatea este motorul care susține creșterea investițiilor alternative. De aceea, am reconstruit Programul de Referral pentru a crește comunitatea și a recompensa în mod direct atât utilizatorul care invită, cât și persoana invitată. Pentru fiecare prieten care își creează contul prin linkul tău și îndeplinește condițiile de eligibilitate, bonusul se acordă ambelor părți. Iar dacă procesul de activare durează mai mult decât termenul inițial, poți relansa invitația din contul tău, astfel încât aceasta să rămână valabilă conform regulilor programului.

1. Programul de Referral 3.0

Spre deosebire de versiunile anterioare, în Programul de Referral 3.0 am simplificat procesul de bonusare și am introdus instrumente noi de monitorizare:

  • Bonusare individuală: Primești bonus pentru fiecare referral aprobat care a finalizat pașii necesari. 
  • Termen de valabilitate: Fiecare invitație are acum o fereastră de oportunitate de 30 de zile. Aceasta poate fi înnoită de 2 (două) ori, dar să NU depășească în total 90 de zile. 
  • Notificări de tip reminder: Poți reaminti prietenilor tăi să finalizeze procesul direct din platformă și să te asiguri că nu le scapă această oportunitate.

2. Termeni cheie

Pentru a simplifica procesul de monitorizare a invitațiilor, fiecare utilizator poate folosi dashboard-ul dedicat în contul său personal, care are scopul de a oferi transparență asupra stadiului fiecărei invitații și de a permite urmărirea în timp real a progresului acesteia. Programul de Referral utilizează următoarele statusuri:

  • Invitat: Invitația a fost transmisă (email-ul a fost expediat), însă persoana invitată nu a creat încă un cont pe platformă.
  • Cont creat: Persoana invitată și-a creat contul de utilizator și a parcurs toți pașii necesari pentru a putea investi sau contracta împrumuturi, inclusiv procedura de verificare și confirmare a identității (KYC). Din acest moment începe să curgă termenul de 30 de zile în care trebuie îndeplinite condițiile programului.
  • Acceptat: Persoana invitată a îndeplinit condițiile aplicabile (investiție/împrumut), iar bonusul este acordat și transferat în conturile părților eligibile, conform Regulamentului.
  • În așteptare: Persoana invitată nu a îndeplinit condițiile aplicabile iar perioada de 30 zile nu a expirat încă.
  • Invitație expirată: Termenul de 30 de zile, precum și posibilitatea de reînnoire a invitației, a expirat fără îndeplinirea condițiilor prevăzute de program, iar invitația își încetează valabilitatea.
  • Închis: Referral-ul și-a creat contul, l-a activat sau a investit suma necesară, însă a făcut-o utilizând un link expirat sau după depășirea duratei maxime de 90 de zile de la inițierea primei invitații. În această situație, nu se acordă bonusul niciunei părți.

3. Condiții de Eligibilitate și Recompensare

Condiții de eligibilitate

Participarea la Programul de Referral Fagura este deschisă oricărei persoane fizice sau juridice, în mod liber și voluntar, cu condiția îndeplinirii cerințelor generale de eligibilitate prevăzute pentru utilizatorii www.fagura.ro, prevăzute în  Termenii și Condițiile de Utilizare a Platformei Fagura. 

Bonusul se acordă Invitantului (Referrer) și, respectiv, Invitatului, la îndeplinirea următoarelor condiții: 

  • atât invitantul, cât și invitatul, trebuie să dețină un cont activ în platformă și să fi parcurs toți pașii necesari pentru a putea investi sau contracta împrumuturi, inclusiv procedura de verificare și confirmare a identității (KYC). 
  • invitatul care a creat un cont de investitor trebuie să alimenteze contul și să realizeze investiții efective în împrumuturi care sunt semnate și debursate către împrumutați; bonusul va fi calculat și acordat doar în momentul în care aceste condiții de finalizare a tranzacțiilor sunt îndeplinite (sub rezerva respectării termenului limită prevăzut în prezentul Regulament).
  • invitatul care a creat cont de împrumutat, trebuie să contracteze un împrumut, contractul de împrumut trebuie să fie semnat, iar suma aferentă trebuie să fie debursată către împrumutat, în condițiile prevăzute de platformă și de documentația contractuală aplicabilă.
  • invitatul poate crea ambele tipuri de conturi (Împrumutat și Investitor). Bonusul va fi acordat pe contul unde condițiile de bonusare vor fi îndeplinite mai întâi.

Recompensele sunt stabilite și acordate în funcție de tipul contului de utilizator creat de către invitat în cadrul platformei.

Tip ReferralCondiție de bonusareBonus Referrer (Invitant)Bonus Referral (Invitat)
Investitor PFMinim 250€ investiți cumulativ în 30 de zile30€30€
Investitor PJMinim 1000€ investiți cumulativ în 30 de zile90€90€
Împrumutat PJContractarea unui împrumut de minim 1000€30€30€ (în cont împrumut)

Procedura de acordare a bonusului

Bonusul aferent Programului de Referral se acordă exclusiv după îndeplinirea cumulativă a tuturor condițiilor de eligibilitate prevăzute în prezentul Regulament și în Termenii și Condițiile de Utilizare a Platformei

După confirmarea îndeplinirii condițiilor (respectiv realizarea investiției conform pragului aplicabil sau aprobarea, semnarea și debursarea împrumutului), bonusul va fi validat de către Fagura și alocat ambelor părți eligibile (Referrer și Referral, după caz).

Alimentarea efectivă a bonusului se realizează prin creditarea directă a contului de utilizator din cadrul platformei, în termen de maximum 30 (treizeci) de zile calendaristice de la data confirmării îndeplinirii condițiilor de eligibilitate.

Platformelele www.fagura.com și www.fagura.ro fac parte din grupul de companii Fagura, Programul de Referral aplicându-se unitar la nivelul ambelor platforme, în baza unor regulamente care prevăd aceleași reguli și condiții. Dacă Referrer-ul transmite invitația din contul său de pe fagura.com iar Referral-ul tău alege să investească sau să ia o finanțare pe fagura.ro, sau vice-versa, odată ce condițiile programului sunt îndeplinite, Referrer-ul va primi bonusul pe platforma din care a inițiat invitația, iar Referral-ul pe platforma unde condițiile de bonusare au fost îndeplinite în primul rând.

Fagura își rezervă dreptul de a efectua verificări suplimentare înainte de acordarea bonusului, în vederea prevenirii oricăror situații de fraudă sau abuz.

4. Notificări

În scopul facilitării gestionării invitațiilor și al urmăririi îndeplinirii condițiilor de eligibilitate, Programul de Referral include funcționalități de notificare și reamintire disponibile în dashboard.

  • În situația în care termenul de valabilitate al invitației a expirat fără ca persoana invitată să îndeplinească condițiile necesare, invitația poate fi relansată din dashboard prin opțiunea „Înnoire Invitație”. Relansarea reprezintă o acțiune manuală și are ca efect inițierea unui nou ciclu de invitație, cu un termen de valabilitate de 30 de zile, în condițiile și limitele prevăzute de Regulament.
  • Pentru invitațiile cu statusul „Cont creat”, pot fi transmise mesaje de reamintire în vederea finalizării acțiunilor necesare (ex. investiție/împrumut), în limita a două (2) remindere per ciclu de invitație. Primul reminder poate fi inițiat manual abia după primele 10 zile de la trimiterea invitației, cu o perioadă de minimum 10 zile între notificări. În situația în care utilizatorul nu inițiază manual niciun reminder, sistemul va transmite automat o notificare cu 7 zile înainte de expirarea ciclului de 30 de zile. Mesajele sunt expediate de Fagura, fiind asociate invitantului pentru a menține caracterul personal al comunicării.

5. Excluderi și comportamente nepermise

Programul de Referral are ca scop stimularea recomandărilor reale, directe și autentice între utilizatori. Orice utilizare a Programului în alte scopuri decât cele pentru care a fost conceput poate conduce la aplicarea măsurilor prevăzute în prezenta secțiune.

Fagura își rezervă dreptul de a suspenda, anula sau recupera bonusurile acordate, precum și de a restricționa sau închide conturile implicate, în cazul identificării unor practici abuzive, frauduloase sau contrare scopului Programului, inclusiv, dar fără a se limita la:

  • Invitarea de persoane fictive, utilizarea unor identități false sau crearea de conturi în numele unor terți fără consimțământul acestora;
  • Crearea de conturi multiple de către aceeași persoană, în scopul obținerii nejustificate a bonusurilor (auto-referral);
  • Scheme de tip bulk/referral farming, inclusiv utilizarea de baze de date, distribuirea masivă nepersonalizată sau utilizarea unor mecanisme automatizate pentru generarea invitațiilor;
  • Utilizarea de metode artificiale sau tehnice (scripturi, roboți, VPN-uri, conturi intermediare, mecanisme de simulare a activității etc.) pentru a genera în mod artificial îndeplinirea condițiilor de bonusare;
  • Orice alt comportament care, în aprecierea rezonabilă a Fagura, urmărește obținerea nejustificată a beneficiilor oferite prin Program.

6. Impozitarea 

Tratamentul fiscal al bonusurilor acordate în cadrul Programului de Referral se determină în conformitate cu legislația fiscală aplicabilă. În măsura în care, potrivit normelor legale incidente, bonusurile sunt supuse impozitării și există o obligație de reținere la sursă, impozitul aferent se calculează și se reține de către Fagura la data acordării bonusului. 

Suma efectiv creditată în contul utilizatorului poate reprezenta valoarea netă rezultată în urma reținerii impozitului aplicabil.

În cazul în care legislația impune obligații fiscale suplimentare (inclusiv, dar fără a se limita la contribuții, declarații sau alte raportări), acestea vor fi îndeplinite conform normelor legale incidente, iar participanții sunt responsabili pentru respectarea eventualelor obligații fiscale personale care nu pot fi reținute la sursă.

Fagura își rezervă dreptul de a solicita informații suplimentare sau documente justificative necesare pentru conformarea cu obligațiile fiscale aplicabile.

Cum se calculează Rata Dobânzii? Ghid simplu pentru începători

„Care e rata?” – aceasta e prima întrebare pe limba oricărui antreprenor care caută finanțare. De cele mai multe ori, lumea finanțelor pare guvernată de o limbă străină, plină de acronime și formule matematice complexe. Însă, indiferent dacă ești un antreprenor care caută finanțare pentru a-și crește afacerea sau un investitor care vrea să-și pună economiile la treabă, un singur concept rămâne pilonul central: rata dobânzii.

În acest articol-ghid, vom demonta câteva mituri despre modul în care se calculează „prețul banilor” și de ce este esențial să înțelegi acest mecanism înainte de a semna orice contract de creditare sau investiție.

Ce este, de fapt, rata dobânzii?

În termeni foarte simpli, rata dobânzii reprezintă costul oportunității. Pentru cel care împrumută (debitorul), este prețul plătit pentru a utiliza banii altcuiva astăzi. Pentru cel care oferă banii (creditorul sau investitorul), este recompensa pentru amânarea consumului și pentru riscul asumat.

Există două moduri principale prin care se calculează această valoare, iar diferența dintre ele poate însemna sume considerabile în portofelul tău pe termen lung.

1. Dobânda Simplă: Matematica de bază

Dobânda simplă se aplică, de regulă, la împrumuturile pe termen scurt. Formula este directă: se calculează un procent fix doar din suma inițială (principalul).

D = P \ r \ t

  • P = Principalul (suma împrumutată)
  • r = Rata dobânzii anuală
  • t = Perioada de timp (exprimată în ani)

2. Dobânda Compusă: „A opta minune a lumii”

Dacă dobânda simplă este liniară, dobânda compusă este exponențială. Aici, dobânda acumulată în perioadele anterioare este adăugată la principal, astfel încât vei plăti (sau vei câștiga) dobândă la dobândă. Acesta este motorul care accelerează randamentele pe platforme de investiții precum Fagura.ro.

DAE vs. Rata Nominală: Capcana în care cad mulți începători

Când analizezi o ofertă de finanțare, vei vedea adesea două cifre. Rata nominală este doar vârful aisbergului. Adevăratul indicator de cost este DAE (Dobânda Anuală Efectivă).

DAE include nu doar rata dobânzii, ci și comisioanele de analiză a dosarului, costurile de administrare și alte taxe ascunse. Jurnalistic vorbind, DAE este „prețul la raft” cu toate taxele incluse. Dacă vrei să compari două credite în mod onest, compară întotdeauna DAE, nu rata nominală.

Factorii care influențează rata dobânzii pentru afacerea ta

De ce un vecin primește un împrumut cu 8% și tu primești o ofertă de 12%? Există câțiva factori de risc pe care orice instituție financiară sau platformă de crowdlending îi analizează:

  1. Scorul de credit (Credit Scoring): Istoricul tău de plată. Ai întârziat cu ratele în trecut?
  2. Inflația: Dacă prețurile cresc rapid, puterea de cumpărare a banilor scade, deci creditorii vor cere o rată mai mare pentru a compensa pierderea.
  3. Garanțiile: Un împrumut negarantat va avea întotdeauna o rată mai ridicată decât unul susținut de active.
  4. Contextul pieței: Deciziile Băncii Naționale (ROBOR sau IRCC în România) dictează trendul general al costurilor de creditare.

Cum te ajută un calcul corect să scalezi o afacere mică?

Pentru întreprinderile mici și micro, accesul la capital este adesea „oxigenul” necesar supraviețuirii. Însă, o rata dobanzii prost înțeleasă poate sufoca fluxul de numerar (cash-flow).

Atunci când apelezi la serviciile de finanțare pentru întreprinderi mici de la Fagura, procesul este transparent. Spre deosebire de sistemul bancar tradițional, unde birocrația poate ascunde costuri suplimentare, modelul de crowdlending permite investitorilor individuali să finanțeze direct afacerea ta, rezultând adesea costuri mai competitive și o procesare mult mai rapidă.

Recomandare: Înainte de a lua finanțare pentru firma ta, calculează dacă rentabilitatea investiției (ROI) pe care o vei face cu acei bani este mai mare decât rata dobânzii pe care o vei plăti. Dacă împrumuți cu 10% pentru a genera un profit de 20%, afacerea ta crește sănătos.

Fagura: Alternativa digitală pentru antreprenorii moderni

Dacă ești la început de drum și ai nevoie de un impuls financiar, nu trebuie să te pierzi în hățișul băncilor clasice. Fagura a creat un ecosistem unde tehnologia simplifică matematica financiară.

  • Transparență totală: Vezi exact cât te costă finanțarea, fără comision de achitare anticipată, fără comisioane ascunse sub preș.
  • Accesibilitate: Finanțarea pentru microîntreprinderi este gândită să fie agilă, exact ca business-ul tău.
  • Comunitate: Nu împrumuți de la o instituție rece, ci de la o comunitate de investitori care cred în potențialul IMM-urilor locale.

Fii stăpân pe cifrele tale

Înțelegerea modului în care se calculează rata dobanzii nu este doar un exercițiu academic, ci o abilitate esențială de supraviețuire în afaceri. O diferență de doar 1-2 procente poate însemna, pe parcursul a câțiva ani, echipamente noi pentru atelierul tău sau un buget de marketing dublat. Nu te teme de cifre. Analizează, compară DAE și alege parteneri care pun preț pe transparență și rapiditate.

Ești gata să îți treci afacerea la nivelul următor? Vezi cum poți obține finanțare rapidă și inteligentă pentru proiectele tale. Aplică acum pe Fagura.ro și lasă comunitatea noastră să investească în succesul tău!

Află limita de credit pentru afacerea ta în câteva secunde, cu Scoring Widget AI de la Fagura

Cum ar fi să afli limita de credit a afacerii tale în doar câteva secunde, direct din platforma pe care o folosești zilnic? La Fagura, transformăm această idee în realitate prin lansarea Scoring Widget AI, dezvoltat cu sprijinul Mastercard Strive – un pas important în digitalizarea finanțării pentru IMM-uri din România.

Finanțare mai simplă, mai rapidă, mai aproape de antreprenori

Credem că tehnologia poate face accesul la finanțare mai simplu, mai transparent și mai eficient. Aceeași viziune este susținută și de Mastercard Strive, un program global lansat de Mastercard Center for Inclusive Growth, care sprijină digitalizarea și dezvoltarea micilor afaceri la nivel internațional.

Prin parteneriate strategice cu fintech-uri și organizații inovatoare, Mastercard Strive ajută IMM-urile să adopte soluții digitale moderne, să își optimizeze fluxurile financiare și să crească sustenabil. În România, Fagura este unul dintre fintech-urile susținute prin acest program, consolidându-și misiunea de a construi un ecosistem financiar modern, accesibil și complet digital.

Ce este Scoring Widget AI și cum funcționează

Scoring Widget AI este un modul inteligent dezvoltat de Fagura care analizează instant datele introduse de antreprenori și oferă, în doar câteva secunde, un răspuns clar privind:

  • eligibilitatea pentru finanțare
  • limita estimată de credit
  • următorii pași pentru accesarea finanțării

Tot procesul este 100% digital, fără birocrație, fără drumuri inutile și fără timpi de așteptare. Mai mult, evaluarea are loc exact acolo unde antreprenorii sunt deja activi: pe platformele financiare și comunitățile pe care le folosesc zilnic.

Unde poți verifica scorul și limita de credit

Antreprenorii pot accesa Scoring Widget AI direct de pe platformele partenere Fagura, precum:

  • AVBS.ro
  • Finzoom.ro
  • Cassa.ro
  • MR Finance
  • Bob Tech SRL
  • ADN Finanz
  • Reasig

Astfel, verificarea scorului de credit și a eligibilității devine parte dintr-o experiență online fluentă și integrată, fără pași suplimentari sau formulare complicate.

De ce contează această inovație pentru IMM-uri

Prin Scoring Widget AI, Fagura aduce tehnologia de evaluare financiară avansată mai aproape de antreprenori, o tehnologie care până recent era accesibilă doar marilor instituții financiare.

Beneficiile sunt clare:

  • economisești timp
  • primești un răspuns rapid și obiectiv
  • deciziile sunt bazate pe date reale, nu pe birocrație
  • procesul de finanțare este accelerat de la evaluare până la acordarea creditului

Odată calificat, antreprenorul poate continua rapid cu:

  • crearea contului pe Fagura
  • depunerea cererii de finanțare
  • accesarea capitalului necesar dezvoltării afacerii

Scoring AI, parte dintr-un ecosistem financiar colaborativ

Această soluție face parte din strategia Fagura de a construi un ecosistem de finanțare colaborativ, în care antreprenorii, partenerii și investitorii beneficiază de instrumente inteligente, sigure și rapide.

Scoring Widget AI nu este doar un produs, ci o infrastructură digitală care conectează finanțarea direct în fluxurile de lucru ale antreprenorilor.

Un nou capitol pentru Fagura și finanțarea inteligentă

Lansarea Scoring Widget AI marchează începutul unei noi etape pentru Fagura în România:
finanțare inteligentă, ghidată de date și susținută de inteligență artificială (AI).

Cu sprijinul Mastercard Strive, continuăm să dezvoltăm soluții care:

  • simplifică accesul la finanțare
  • susțin creșterea IMM-urilor
  • accelerează transformarea digitală a economiei

👉 Vrei să afli limita de credit pentru afacerea ta?
Verifică scorul și eligibilitatea direct pe Fagura.ro sau pe platformele partenere și descoperă cât de simplă poate fi finanțarea atunci când tehnologia lucrează pentru tine.

Investiția în proiecte de finanțare participativă implică riscuri, inclusiv riscul pierderii parțiale sau integrale a fondurilor investite. Investiția dvs. nu este acoperită de schemele de garantare a depozitelor stabilite în conformitate cu Directiva 2014/49/UE a Parlamentului European și a Consiliului. De asemenea, investiția dvs. nu este acoperită de schemele de compensare a investitorilor stabilite în conformitate cu Directiva 97/9/CE a Parlamentului European și a Consiliului.

Este posibil ca investiția dumneavoastră să nu genereze niciun venit. Acesta nu este un produs de economisire și vă sfătuim să nu investiți mai mult de 10% din capitalul dumneavoastră net în proiectele de finanțare participativă. Este posibil să nu puteți vinde instrumentele de investiții atunci când doriți. Dacă sunteți în măsură să le vindeți, este posibil totuși să înregistrați pierderi.