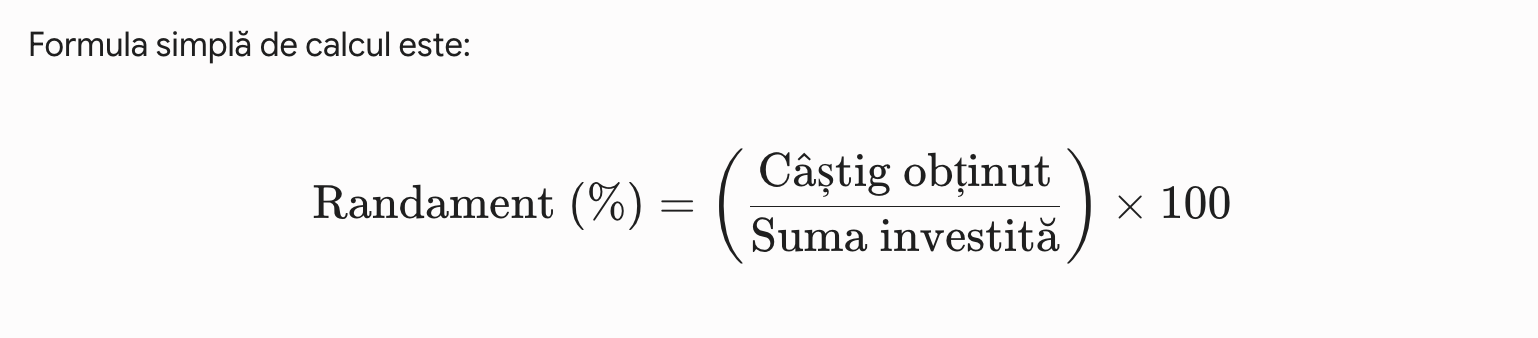Cum să-ți construiești istoricul de credit al firmei tale: De la startup la finanțări mari în România

Lansarea unei afaceri în România vine la pachet cu un entuziasm uriaș, dar și cu o barieră financiară greu de trecut: lipsa istoricului de credit. Când încerci să obții o finanțare pentru a-ți extinde firma, băncile comerciale solicită bilanțuri pe mai mulți ani, profit net constant și garanții imobiliare. În lipsa lor, răspunsul este aproape invariabil un „Refuzat”.

Bariera reală a unui antreprenor la început de drum nu este doar rata dobânzii, ci frica de a fi respins, teama de a gestiona un împrumut și lipsa de educație financiară aplicată. Pe Fagura.ro, schimbăm regulile jocului: primul credit nu reprezintă o simplă datorie, ci o investiție directă în reputația ta financiară.

De ce este istoricul de credit cel mai valoros activ al afacerii tale?

În mediul de afaceri, încrederea se traduce în cifre și ratinguri. Un startup recent înființat este o pagină albă pentru instituțiile financiare. Nimeni nu îți cunoaște seriozitatea, pur și simplu pentru că nu ai avut ocazia să o dovedești.

Conceptul nostru de construire a istoricului de creditare pe Fagura a fost conceput special pentru firmele mici și micro-companiile din România. Un prim credit rambursat la timp devine un pașaport financiar care îți deschide calea către capital de scalare, refinanțări și granturi.

Regula de aur Fagura: Educație pentru reputație. Primul credit este fundația. Construiește-ți reputația, TU stăpânești situația.

Mecanismul Fagura: Simplu, predictibil și sigur

Pentru a sprijini companiile aflate la început de drum, am creat un pachet fix, conceput să nu pună presiune pe fluxul de numerar al firmei:

  • Sumă fixă: 1.000 €
  • Perioadă fixă: 12 luni
  • Dobândă fixă: 21,1% / an

Prin achitarea lunară a unei rate mici și ușor de gestionat, îți creezi disciplina financiară necesară oricărui fondator de succes. Fiecare plată efectuată la timp raportează un comportament responsabil, iar scorul de credit al firmei tale urcă direct în zona verde.

De la primul credit la finanțări mai mari, cu dobânzi mai mici

Ce obține afacerea ta pe termen lung prin acest program?

  1. Elimini frica de necalificare: Înveți să integrezi o rată predictibilă în bugetul firmei, eliminând stresul gestionării unui împrumut.
  2. Construiești un istoric verificabil: Nu mai ești un riscuros „zero” în fața finanțatorilor, ci o firmă cu un comportament de plată impecabil.
  3. Pășești spre scalare: Ca mâine să poți obține finanțări mai mari, cu dobânzi mai mici.
  4. Pregătești refinanțarea: După minim 6 luni de plăți la timp, ai posibilitatea de a debloca limite de creditare extinse prin refinanțare.

Când te vei prezenta ulterior în fața investitorilor, a partenerilor din acceleratoare sau a instituțiilor bancare din România, nu vei mai fi un începător nesigur, ci un partener testat și de încredere.

Cum începi de azi?

  1. Intră pe Fagura.ro și alege opțiunea de construire a istoricului de credit.
  2. Aplică pentru pachetul fix: 1.000 €, perioadă de 12 luni, dobândă fixă 21,1%.
  3. Achită responsabil, construiește-ți reputația și pregătește-ți firma pentru nivelul următor de creștere!

Notă de transparență (conform legislației din România): DAE va conține inclusiv comisionul de acordare și va fi afișat detaliat clientului la semnarea contractului de împrumut. Finanțează-ți afacerea responsabil!

Greșeli frecvente când aplici pentru finanțare alternativă ca antreprenor

Ai găsit o oportunitate de creștere, ai nevoie de capital de lucru sau vrei să faci o investiție importantă în firmă. Următorul pas pare simplu: cauți o soluție de finanțare și aplici. În realitate, modul în care te pregătești înainte de aplicare poate face diferența dintre o finanțare care îți susține business-ul și un credit care pune și mai multă presiune pe cash-flow.

Iar finanțarea alternativă nu înseamnă „bani fără verificări”. Chiar dacă procesul poate fi mai digital și mai simplu decât în cazul soluțiilor tradiționale, compania și capacitatea ei de rambursare sunt în continuare analizate.

Iată câteva dintre cele mai frecvente greșeli pe care merită să le eviți.

1. Nu știi exact de câți bani ai nevoie

„Cât mai mult posibil” nu este un plan de finanțare. Înainte să aplici pentru un credit, stabilește concret:

  • pentru ce vei folosi banii;
  • ce sumă îți este realmente necesară;
  • în cât timp investiția ar trebui să înceapă să producă rezultate;
  • ce rată lunară poate susține compania.

Dacă, de exemplu, ai nevoie de 7.000 de euro pentru echipamente, stoc și o campanie de promovare, construiește necesarul pornind de la aceste cheltuieli, nu de la suma maximă pe care ai putea-o obține.

Finanțarea potrivită nu este neapărat cea mai mare, ci cea pe care business-ul o poate folosi eficient și rambursa sănătos.

2. Consideri că finanțarea alternativă înseamnă că nu vei fi analizat

Este una dintre cele mai comune confuzii. Soluțiile de crowdlending în România pot simplifica accesul antreprenorilor la capital, însă asta nu înseamnă că orice companie primește automat finanțare. În procesul de analiză pot conta elemente precum istoricul companiei, nivelul de îndatorare, situația financiară, istoricul de credit sau experiența antreprenorului/ administratorului companiei/ fondatorului (dacă e același).

De exemplu, pe Fagura, cererile trec printr-o analiză automatizată de scoring și prin analiza echipei de Risk. Cu cât situația companiei tale este mai clară, cu atât poți intra mai pregătit în proces.

3. Aplici cu informații financiare incomplete sau neactualizate

O altă greșeală este să începi procesul de finanțare fără să ai o imagine actuală asupra propriului business.

Înainte de aplicare, verifică:

  • veniturile și cheltuielile recente;
  • creditele și obligațiile existente;
  • datoriile restante;
  • cash-flow-ul disponibil;
  • capacitatea firmei de a susține o nouă rată.

Nu trebuie să fii director financiar ca să înțelegi aceste cifre. Dar trebuie să știi, măcar la nivel de bază, cum arată sănătatea financiară a companiei tale.

4. Te uiți doar la suma pe care o primești, nu și la rambursare

Să obții 10.000 de euro sună bine. Întrebarea cea mai importantă este: cum vor arăta următoarele luni după ce îi primești? Orice credit vine cu obligații de rambursare. De aceea, înainte să accepți o ofertă, uită-te la costul finanțării, perioada de rambursare și impactul ratei asupra cash-flow-ului lunar.

Fă chiar și un scenariu simplu:

Cash-flow disponibil lunar – rata finanțării = marja de siguranță a companiei

Dacă după plata ratei rămâi constant cu foarte puțin spațiu pentru salarii, furnizori sau situații neprevăzute, suma solicitată poate fi prea mare.

5. Aplici abia când firma a ajuns într-o criză de cash-flow

Finanțarea poate rezolva multe probleme. Dar funcționează cel mai bine atunci când este folosită pentru a susține o decizie de business, nu ca ultimă soluție înainte ca banii din cont să ajungă la zero.

De exemplu, poate avea sens să cauți finanțare când:

  • ai nevoie de stoc pentru un sezon cu vânzări mai mari;
  • vrei să cumperi echipamente;
  • ai primit un contract nou și trebuie să susții costurile inițiale;
  • vrei să extinzi capacitatea companiei;
  • ai un decalaj temporar între încasări și plăți.

Cu cât identifici nevoia mai devreme, cu atât ai mai mult timp să compari soluțiile disponibile.

6. Alegi finanțatorul doar după criteriul „cine îmi dă banii mai repede”

Viteza contează. Dar nu ar trebui să fie singurul criteriu. Compară costurile, perioada, procesul de rambursare, condițiile contractuale și modul în care funcționează platforma.

Dacă ajungi pe Google căutând lucruri precum „Fagura păreri”, nu te opri doar la experiențele altor utilizatori. Verifică și informațiile oficiale despre produs, condițiile de finanțare și statutul furnizorului. În 2026, Fagura funcționează în România ca furnizor de servicii de finanțare participativă autorizat de ASF, în cadrul reglementărilor europene pentru crowdfunding.

Ce să verifici înainte să aplici pentru finanțare?

Înainte să trimiți cererea, răspunde la cinci întrebări simple:

De câți bani am nevoie?
Pentru ce îi voi folosi?
Ce rată poate susține firma?
Ce obligații financiare am deja?
Cum va genera această finanțare valoare pentru business?

Dacă ai răspunsuri clare, ești deja mult mai bine pregătit să compari opțiunile disponibile.

Finanțarea trebuie să ajute business-ul să crească, nu doar să acopere o problemă

Un credit poate fi un instrument foarte bun de dezvoltare atunci când este luat la momentul potrivit, pentru suma potrivită și cu un plan clar de utilizare.

Iar apariția unor soluții de crowdlending în România le oferă antreprenorilor mai multe variante atunci când caută capital pentru dezvoltarea companiei.

Prin Fagura, antreprenorii pot aplica online pentru finanțare, iar cererile de credit pot fi depuse 24/7.

Ai un plan de dezvoltare pentru compania ta? Verifică opțiunile de finanțare disponibile pe Fagura și vezi ce soluție se potrivește business-ului tău.

AutoInvest Fagura: 5 strategii noi pentru investiții mai simple și mai diversificate

Atunci când ai multe opțiuni, alegerea nu devine neapărat mai simplă. Ce rating de risc alegi? Ce perioadă setezi? Cât investești în fiecare împrumut? Ca să facem procesul mai clar, am regândit AutoInvest Fagura și am creat cinci strategii de investiții automatizate, fiecare construită în jurul unui anumit nivel de risc și al unui obiectiv de investiții. Ideea este simplă: tu alegi strategia, suma și perioada, iar AutoInvest caută automat oportunitățile care se potrivesc criteriilor tale.

Ce se schimbă la AutoInvest?

Cele patru strategii disponibile pe piața primară vor putea investi în categoriile de împrumuturi corespunzătoare scopului (A_C sau A-G), în funcție de criteriile strategiei selectate. Astfel, vei avea mai puține filtre de configurat și mai multe posibilități de diversificare.

Tu vei putea alege în continuare:

  • nivelul de risc;
  • suma investită;
  • perioada;
  • iar pentru strategia de pe piața secundară, și istoricul de plată al împrumutului.

În loc să construiești o strategie pornind de la multe filtre, alegi mai întâi tipul de expunere pe care îl dorești pentru portofoliul tău.

Cele 5 strategii AutoInvest

1. Client Repetat

Unii împrumutați revin pe Fagura după ce au mai accesat finanțare prin platformă. Strategia Client Repetat este dedicată acestor împrumuturi – deci au deja un istoric creditar, precum și o experiență pe platformă.

Rating de risc: A – G 

Este o opțiune pentru investitorii care vor să includă în portofoliu clienți care au deja un istoric pe Fagura, fără să fie nevoie să îi identifice manual.

2. Strategia Sigură

Dacă preferi o abordare mai prudentă, Strategia Sigură se concentrează pe împrumuturile cu ratingurile de risc mai reduse.

Rating de risc: A – C
Tipuri de împrumuturi: Business
Randament estimativ: aproximativ 10 – 16%
*

Obiectivul acestei strategii este să pună accent pe stabilitate și pe reducerea expunerii către categoriile de risc mai ridicat. Este potrivită pentru investitorii care preferă să urmărească un raport mai conservator între risc și randament.

3. Strategia Echilibrată

Pentru cei care își doresc un mix între împrumuturile cu risc mai redus și cele cu un nivel de risc mai ridicat există Strategia Echilibrată.

Rating de risc: A – E
Tipuri de împrumuturi: business
Randament estimativ: aproximativ 10 – 20%
*

Strategia urmărește un echilibru între protejarea capitalului și posibilitatea de a obține un randament mai ridicat.

4. Strategia Diversificată

Dacă accepți un nivel de risc mai ridicat în schimbul posibilității unui randament mai mare, poți opta pentru Strategia Diversificată.

Rating de risc: A – G
Tipuri de împrumuturi: business
Randament estimativ: aproximativ 10–24%
*

Această strategie poate include întregul spectru de ratinguri disponibile, inclusiv împrumuturile cu un grad de risc ridicat.

Tocmai de aceea, un randament potențial mai mare vine și cu o probabilitate mai ridicată de întârziere, neplată și pierdere a capitalului. Dacă rezultatul chestionarului de cunoștințe arată că strategia nu corespunde profilului tău actual, aceasta va apărea inițial blocată, cu mesajul:

„Nivelul de risc al acestei strategii nu corespunde profilului tău actual.”

Dacă dorești totuși să o activezi, va trebui să confirmi separat că înțelegi riscurile pe care ți le asumi. Scopul este ca alegerea unei strategii să nu se rezume la „care are procentul cel mai mare?”, ci să pornească de la nivelul de risc pe care îl înțelegi și pe care ești pregătit să îl accepți.

5. Strategia Piața Secundară

AutoInvest va putea fi folosit și pentru oportunitățile disponibile pe piața secundară Fagura. Prin această strategie, poți seta criterii pentru cumpărarea automată a fracțiunilor de împrumut puse la vânzare de alți investitori.

Rating de risc: A – G

În plus, vei putea selecta și un criteriu legat de istoricul de plată al împrumutului. De exemplu, poți alege să cumperi doar fracțiuni din împrumuturi care sunt achitate la timp sau să accepți și anumite întârzieri, în funcție de nivelul de risc pe care dorești să ți-l asumi. În mod implicit, strategia va porni cu filtrul pentru împrumuturi ACTIVE, adică fără întârzieri.

Mai multe informații înainte să alegi

Un rating de risc este util, dar vrem să ai și context înainte să activezi o strategie.

De aceea, pentru fiecare strategie vei putea vedea într-un grafic ponderea împrumuturilor din fiecare categorie de risc care au fost disponibile pe platformă în ultimele șase luni.

Astfel, poți înțelege mai ușor ce tipuri de oportunități au fost disponibile recent și cât de largă poate fi expunerea strategiei pe care o alegi.

Vezi aici mai multe detalii despre Gradele de Risc A-G din platformă.

Cum trebuie interpretat randamentul estimativ?

Randamentele afișate pentru fiecare strategie sunt calculate pe baza rezultatelor istorice obținute de investitori cu un profil similar. Ele sunt orientative. De exemplu, dacă o strategie afișează un randament estimativ de 10 – 20%, asta nu înseamnă că investitorul va obține automat un rezultat în acest interval.

Performanța trecută nu garantează rezultatele viitoare.

Randamentul efectiv poate varia în funcție de împrumuturile disponibile, întârzieri, neplată și evoluția portofoliului în timp. De aceea, randamentul estimativ trebuie privit ca un reper pentru compararea strategiilor, nu ca o promisiune.

Cât poți seta pentru AutoInvest?

Pentru strategiile de pe piața primară – Client Repetat, Sigură, Echilibrată și Diversificată — suma introdusă reprezintă valoarea pe care dorești să o investești într-un singur împrumut eligibil.

Suma minimă este de 25 EUR sau echivalentul disponibil în moneda contului.

Limita maximă este:

1.000 EUR pentru investitorii nesofisticați
2.000 EUR pentru investitorii sofisticați

sau echivalentul disponibil, în funcție de moneda în care investești.

Cum funcționează suma pe piața secundară?

Pe piața secundară, logica este puțin diferită. Suma pe care o setezi reprezintă valoarea maximă a fracțiunii pe care strategia o poate cumpăra automat. De exemplu, dacă setezi limita la 200 EUR, AutoInvest poate cumpăra o fracțiune eligibilă al cărei preț este de până la 200 EUR. Astfel, strategia caută automat fracțiunile care respectă atât bugetul tău, cât și celelalte criterii de risc selectate.

Ce se întâmplă imediat după activarea unei strategii?

AutoInvest este un instrument de investiții automatizate. Din acest motiv, vrem să fie foarte clar ce înseamnă apăsarea butonului „Activează”. Înainte de activare vei vedea un mesaj de confirmare prin care ești informat că strategia poate efectua imediat o investiție, dacă există o oportunitate care respectă criteriile tale. Pentru strategiile de pe piața primară, AutoInvest poate investi într-un împrumut disponibil. Pentru strategia Piața Secundară, poate cumpăra o fracțiune eligibilă pusă în vânzare de un alt investitor. Cu alte cuvinte, activarea strategiei nu înseamnă doar salvarea unor preferințe. Înseamnă că AutoInvest poate începe să investească pentru tine conform regulilor stabilite.

Ai deja o strategie AutoInvest activă?

Dacă folosești deja AutoInvest, nu va trebui să îți reconstruiești toate strategiile de la zero. Strategiile vechi care sunt active vor fi transferate către noua structură, în funcție de ratingurile de risc și criteriile pe care le ai deja configurate. Strategiile migrate vor rămâne ACTIVE.

Atunci când o strategie veche nu se potrivește perfect uneia dintre noile variante, sistemul va selecta strategia care acoperă cel mai bine condițiile existente. Dacă mai multe strategii vechi ajung în aceeași categorie nouă, vor fi aplicate reguli pentru păstrarea celei mai relevante configurații privind suma și perioada. În cazul strategiilor migrate către Piața Secundară, filtrul de plată va fi inițial setat pe împrumuturi ACTIVE, fără întârzieri. Ulterior îl vei putea modifica în funcție de riscul pe care dorești să îl accepți.

De ce am schimbat AutoInvest?

Pentru că mai multe opțiuni nu înseamnă întotdeauna o decizie mai bună. Un instrument de investiții automatizate ar trebui să te ajute să răspunzi rapid la câteva întrebări importante:

  • Cât risc sunt dispus să îmi asum?
  • Cât vreau să investesc în fiecare oportunitate?
  • Pe ce perioadă?
  • Ce tip de portofoliu vreau să construiesc?

După ce stabilești aceste lucruri, partea repetitivă poate rămâne în sarcina AutoInvest. Strategia urmărește oportunitățile disponibile și investește automat atunci când găsește un împrumut sau o fracțiune care respectă criteriile stabilite de tine. Pentru că diversificarea unui portofoliu nu ar trebui să însemne să verifici manual fiecare oportunitate nouă.

Tu alegi strategia. AutoInvest se ocupă de rutină.

IMPORTANT: Randamentele prezentate sunt estimări bazate pe performanțe istorice și nu reprezintă o garanție a rezultatelor viitoare. Investițiile presupun riscuri, inclusiv riscul pierderii parțiale sau totale a capitalului investit. Analizează caracteristicile și riscurile fiecărei strategii înainte de a investi.

Regulamentul campaniei: Activează AutoInvest, până la +2% bonus

1. ORGANIZATORUL CAMPANIEI

Campania promoțională „Activează AutoInvest, până la +2% bonus” (denumită în continuare „Campania”) este organizată și desfășurată de platforma Fagura, prin intermediul entităților sale juridice: Fagura Capital SRL (Republica Moldova) și Fagura Finance SRL (România) – denumite colectiv „Organizatorul”.

2. PERIOADA ȘI ARIA DE DESFĂȘURARE

  • Perioada de desfășurare: 12 august 2026, ora 00:00 (EET) – 12 septembrie 2026, ora 23:59 (EET).
  • Aria de acoperire: Campania se desfășoară online pe platformele www.fagura.com / aplicația mobilă Fagura și www.fagura.ro fiind adresată utilizatorilor din România și Republica Moldova.

3. DREPTUL DE PARTICIPARE (ELIGIBILITATE)

În cadrul Campaniei pot participa:

  • Investitorii existenți (persoane fizice sau juridice) care dețin un cont activ și verificat (KYC aprobat) pe platformele Fagura.
  • Investitorii noi care își creează cont, parcurg cu succes verificarea identității (KYC), acceptă Termenii și Condițiile și sunt aprobați pe platformă în perioada Campaniei.

Excluderi: Nu pot participa la Campanie angajații, asociații/administratorii entităților din grupul Fagura și nici rudele de gradul I ale acestora.

4. MECANISMUL CAMPANIEI ȘI CONDIȚII DE ACORDARE A BONUSULUI

Pentru a beneficia de bonus, un participant trebuie să îndeplinească cumulativ următoarele condiții în perioada 12.08.2026 – 12.09.2026:

  • Alimentare nouă de fonduri: Să alimenteze contul de investitor Fagura cu fonduri noi, depunerea cumulativă/individuală fiind de minimum 500 EUR.
  • Activare / Configurare AutoInvest: Să aibă activată și configurată cel puțin o strategie AutoInvest pe cont.
  • Investire automată: Fondurile noi alimentate trebuie să fie plasate/investite efectiv în împrumuturile de pe platformă prin intermediul funcției AutoInvest pe durata campaniei, indiferent de strategie (client repetat, secondary market sau strategii generale).
  • Condiția de alimentare netă (fără retrageri): Calculul sumei eligibile se face pe baza alimentărilor nete. Dacă în perioada campaniei se efectuează retrageri de fonduri din cont, valoarea retrasă se scade din valoarea alimentărilor noi. La fel și cu sumele deja existente în cont la data începerii campaniei, acestea nu vor fi luate în considerație
  • Suma eligibilă = minimul dintre alimentarea netă nouă și suma efectiv plasată prin AutoInvest

5. PRAGURI ȘI VALOAREA BONUSURILOR

Bonusul se calculează ca procent din suma netă alimentată și investită prin AutoInvest, conform pragurilor de mai jos:

Prag de investire nouă prin AutoInvestBonus acordat (%)
500 EUR – 1.499 EUR1,5%
+1.500 EUR 2,0%

Notă: Suma maximă luată în calcul pentru bonusare este de 10.000 EUR per investitor (Bonus maxim posibil: 200 EUR).

6. SCENARII ȘI EXEMPLE DE CALCUL AL BONUSULUI

Pentru transparență totală, mai jos sunt exemplificate diferite situații privind soldul contului, alimentările, retragerile și setările AutoInvest:

Scenariul 1: Clientul are deja bani în cont (sold existent de 1.000 EUR)

  • Exemplul A (Doar investire fonduri vechi): Clientul activează AutoInvest și investește cei 1.000 EUR existenți pe cont.
    • Rezultat: Ai strategie AutoInvest activată, DAR 0 EUR bonus. (Fondurile existente pe cont înainte de 10 august nu reprezintă o alimentare nouă).
  • Exemplul B (Sold vechi + Alimentare nouă de 600 EUR): Clientul are 1.000 EUR vechi, alimentează 600 EUR noi în perioada campaniei și prin AutoInvest investește în total 1.600 EUR.
    • Rezultat: Se iau în calcul cei 600 EUR noi alimentați și investiți. Se încadrează la pragul de 500+ EUR (bonus 1,5%).
    • Bonus primit: 600 EUR x 1,5% = 9 EUR.

Scenariul 2: Clientul nu are bani în cont (Cont nou sau sold 0 EUR)

  • Exemplul A (Alimentare 10.000 EUR și investește prin AutoInvest): Clientul depune 10.000 EUR și îi investește integral prin strategiile AutoInvest configurate.
    • Rezultat: Se încadrează la pragul de 1.500+ EUR (bonus 2%).
    • Bonus primit: 10.000 EUR x 2% = 200 EUR.
  • Exemplul B (Alimentare 500 EUR, dar investește doar 300 EUR): Clientul alimentează 500 EUR, dar prin AutoInvest se plasează doar 300 EUR (iar 200 EUR rămân neinvestiți în sold la finalul campaniei).
    • Rezultat: Deși depunerea a fost de 500 EUR, suma efectiv investită prin AutoInvest este sub pragul de 500 EUR. Nu se acordă bonus.

Scenariul 3: Situația retragerilor de fonduri (Alimentare netă)

  • Exemplu: Clientul depune 2.000 EUR în perioada campaniei și o investește prin AutoInvest, dar efectuează o retragere de 800 EUR în aceeași perioadă. Suma calculată investită prin AutoInvest din depunerea nouă este de 1.200 EUR.
    • Calcul alimentare netă: 2.000 EUR (depus) – 800 EUR (retras) = 1.200 EUR.
    • Rezultat: Suma eligibilă este 1.200 EUR (încadrare la pragul 500+ EUR, bonus 1,5%).
    • Bonus primit: 1.200 EUR x 1,5% = 18 EUR.

7. ACORDAREA ȘI UTILIZAREA BONUSULUI

  • Bonusurile vor fi calculate la finalul Campaniei și vor fi creditate în contul de investitor Fagura al fiecărui participant eligibil în termen de maximum 15 zile lucrătoare de la încheierea campaniei (până la data de 29 septembrie 2026).
  • Suma primită sub formă de bonus este livrată direct pe contul de investitorului în țara/platforma în care a efectuat investițiile, fără a cumula sumele din ambele platforme.
  • Toate obligațiile/costurile fiscale aferente câștigurilor ulterioare obținute din reinvestire revin investitorului, conform legislației din țara sa de reședință fiscală.

8. LIMITĂRI ȘI CONDIȚII FINALE

  • Prezenta Campanie nu se cumulează cu alte promoții sau campanii active adresate investitorilor în aceeași perioadă.
  • În cazul în care se constată tentative de fraudă sau manipulare a sistemului (ex: depuneri și retrageri succesive nejustificate doar pentru simularea rulajului), Organizatorul își rezervă dreptul de a descalifica participantul.
  • Organizatorul își rezervă dreptul de a modifica durata sau condițiile Campaniei, cu anunțarea prealabilă a comunității prin intermediul site-ului https://fagura.com/blog/ și https://fagura.ro/blog/ 

Ce este diversificarea și de ce îți reduce riscul

Investițiile vin mereu cu o întrebare importantă: cum pot obține randament fără să-mi asum un risc inutil de mare? Răspunsul nu este să cauți „investiția perfectă”, pentru că ea nu există. Răspunsul este să construiești un portofoliu echilibrat. Iar primul pas în această direcție se numește diversificare. Pe scurt, diversificarea înseamnă să nu îți pui toți banii într-un singur loc. Înseamnă să împarți capitalul între mai multe instrumente, mai multe companii, mai multe domenii sau mai multe împrumuturi, astfel încât rezultatul tău să nu depindă de o singură decizie.

Ce este diversificarea?

Diversificarea este o strategie prin care îți împarți investițiile în mai multe direcții, pentru a reduce impactul negativ pe care îl poate avea o singură investiție mai slabă asupra întregului portofoliu.

Un exemplu simplu: dacă investești toți banii într-o singură companie sau într-un singur instrument investițional, rezultatul tău depinde 100% de acel proiect. Dacă lucrurile merg bine, câștigi. Dacă apar întârzieri, probleme sau pică domeniul, întregul tău capital este expus.

În schimb, dacă distribui aceeași sumă în mai multe investiții, riscul este împărțit. Unele pot performa foarte bine, altele mai modest, iar unele pot avea întârzieri. Important este că portofoliul tău nu mai depinde de un singur rezultat.

De aceea, diversificarea este una dintre cele mai folosite principii în investiții, indiferent că vorbim despre domenii: acțiuni, obligațiuni, fonduri, real estate, crowdfunding sau pur și simplu diversificare pe interior în crowdlending.

De ce diversificarea reduce riscul?

Diversificarea reduce riscul pentru că limitează dependența de o singură investiție. Nu elimină complet riscul, dar îl face mai ușor de gestionat.

Dacă ai 1.000 EUR și îi investești într-un singur împrumut, orice problemă cu acel împrumut îți afectează direct întreaga sumă. Dacă împarți cei 1.000 EUR în 40 de împrumuturi diferite, câte 25 EUR fiecare, o eventuală întârziere la unul dintre ele are un impact mult mai mic asupra portofoliului total.

Aceasta este ideea de bază: riscul nu dispare, dar devine mai dispersat și mai controlabil. Diversificarea te ajută să eviți deciziile emoționale, să construiești pe termen lung și să privești investițiile ca pe un portofoliu, nu ca pe un pariu individual.

Diversificarea nu înseamnă doar „mai multe investiții”

O greșeală frecventă este să credem că diversificarea înseamnă pur și simplu să investim în multe instrumente concomitent. În realitate, contează și cum diversifici.

Un portofoliu bine diversificat poate include mai multe tipuri de active: depozite, titluri de stat, acțiuni, fonduri, imobiliare, crowdfunding imobiliare, crowdlending sau alte forme de investiții alternative. Dar diversificarea se poate face și în interiorul aceluiași instrument. Iar aici crowdlending-ul are un avantaj major.

Crowdlending și diversificarea prin mai multe împrumuturi

Crowdlending-ul este o formă de finanțare participativă prin care mai mulți investitori contribuie la finanțarea unor împrumuturi, de obicei pentru persoane fizice sau companii. În cazul Fagura, investitorii pot contribui la finanțarea economiei reale, iar antreprenorii pot accesa capital pentru dezvoltarea afacerii.

Un aspect important este că, pe o platformă de crowdlending, diversificarea nu înseamnă doar să alegi „Fagura” ca instrument de investiție. Înseamnă și să îți împarți investiția în mai multe împrumuturi.

De exemplu, în loc să investești o sumă mare într-un singur împrumut, poți aloca sume mai mici în mai multe împrumuturi diferite. Astfel, creezi o diversificare internă în portofoliul tău de crowdlending.

Această abordare este utilă pentru că fiecare împrumut are propriile caracteristici: sumă, perioadă, dobândă, profil de risc, tip de debitor, scopul finanțării. Prin distribuirea investiției, reduci dependența de un singur împrumutat și construiești un portofoliu mai echilibrat.

Ce trebuie să urmărești când diversifici?

Diversificarea bună nu se face la întâmplare. Înainte să investești, este important să te uiți la câteva criterii:

1. Profilul tău de risc

Cât de confortabil ești cu fluctuațiile, întârzierile sau pierderile posibile? Un investitor conservator va aloca diferit față de unul orientat spre creștere.

2. Orizontul de timp

Investești pentru câteva luni, câțiva ani sau pe termen lung? Cu cât orizontul este mai clar, cu atât deciziile sunt mai bune.

3. Tipul de instrumente

Depozite, titluri de stat, acțiuni, fonduri, crowdfunding, crowdlending, crowdfunding imobiliare — fiecare vine cu avantaje și riscuri diferite.

4. Diversificarea internă

Dacă alegi un instrument precum crowdlending-ul, nu investi totul într-un singur împrumut. Împarte suma în mai multe finanțări.

5. Disciplina

Diversificarea funcționează cel mai bine când este aplicată constant, nu doar o singură dată. Investițiile trebuie urmărite, ajustate și înțelese.

Diversificarea nu este o garanție, ci o metodă de protecție

Este important de spus clar: diversificarea nu garantează câștiguri și nu elimină complet riscul. Orice investiție implică riscuri, inclusiv riscul de pierdere parțială sau totală a capitalului.

Dar diversificarea este o metodă prin care reduci expunerea la greșeli mari. În loc să depinzi de un singur rezultat, construiești un portofoliu care poate absorbi mai bine variațiile.

În investiții, nu contează doar cât poți câștiga. Contează și cât de bine poți gestiona riscul.

De ce este diversificarea importantă pentru investitorii Fagura?

Pentru investitorii Fagura, diversificarea are două dimensiuni importante.

Prima este diversificarea generală: crowdlending-ul poate fi o componentă într-un portofoliu mai larg, alături de alte instrumente financiare.

A doua este diversificarea în interiorul platformei: investitorii pot alege să aloce sume mai mici în mai multe împrumuturi, în loc să concentreze capitalul într-o singură finanțare.

Această logică ajută investitorii să participe la economia reală, să finanțeze IMM-uri și să construiască un portofoliu mai echilibrat, cu risc distribuit între mai multe împrumuturi.

În același timp, antreprenorii beneficiază de acces la capital, iar investitorii pot contribui direct la dezvoltarea unor afaceri reale.

„Marea Diversificare” – un eveniment Fagura despre investiții, finanțare și decizii mai bune

Pentru că diversificarea este o temă importantă atât pentru investitori, cât și pentru antreprenori, Fagura pregătește în această toamnă evenimentul „Marea Diversificare”.

Evenimentul va aduce la aceeași masă antreprenori, investitori și experți care vor discuta despre finanțare, investiții alternative, crowdlending, crowdfunding, riscuri, randamente și decizii mai bine informate.

Pentru antreprenori, va fi o ocazie de a înțelege mai bine ce surse de finanțare există și cum pot fi combinate responsabil. Pentru investitori, va fi un spațiu în care pot înțelege cum se construiește un portofoliu diversificat, cum se compară diferite instrumente și cum poate fi integrată finanțarea participativă într-o strategie investițională mai amplă.

Asigură-ți locul la „Marea Diversificare”

Fie că vorbim despre acțiuni, fonduri, real estate, crowdfunding imobiliare sau crowdlending, principiul rămâne același: un portofoliu bine diversificat este, de regulă, mai rezistent decât o investiție concentrată într-un singur loc.

Iar pe Fagura, diversificarea poate începe simplu: prin investiții distribuite în mai multe împrumuturi, cu o logică de portofoliu și cu atenție la riscuri.

Investește informat. Diversifică inteligent. Construiește pe termen lung.

Finanțare la un click distanță pentru afacerile mici: Cum extinde Fagura accesul la capital în România

Pentru mulți proprietari de afaceri mici, visul de a-și dezvolta compania se lovește adesea de provocările legate de accesarea finanțării. Doar în România există peste 400.000 de microîntreprinderi, iar marea majoritate a acestora au nevoie de fonduri. Procesele tradiționale de creditare pot însemna perioade lungi de așteptare, documentație stufoasă și verificări complexe ale solvabilității, ceea ce face dificil pentru antreprenori să obțină capitalul de lucru de care au nevoie exact atunci când au nevoie de el.

Această realitate cu care se confruntă mulți antreprenori reprezintă, de asemenea, o uriașă oportunitate ratată pentru economia românească. Pentru a pune lucrurile în perspectivă, raportul dintre creditul privat și PIB în România este de doar 28%, comparativ cu 75% în Zona Euro. Acest decalaj sugerează un potențial neexploatat semnificativ de a susține creșterea afacerilor mici printr-un acces mai mare la finanțare. În plus, aproximativ 18% dintre companiile mici nu își pot acoperi nevoile de investiții deoarece le lipsesc instrumentele rapide, bazate pe date.

În ultimii șapte ani, Fagura a avut misiunea de a democratiza investițiile și accesul la finanțare, îmbinând tehnologia cu spiritul de comunitate. Platforma noastră reglementată de creditare peer-to-peer conectează investitorii de retail și instituționali cu împrumutați solvabili, utilizând tehnologia pentru a simplifica procesul de creditare și pentru a spori incluziunea financiară. De la lansarea noastră, Fagura a intermediat peste 11 milioane de euro în Moldova și România, ajutând persoanele fizice și antreprenorii să acceseze capital prin intermediul unui sistem de scoring bazat pe IA (inteligență artificială). Datorită sprijinului oferit de programul Mastercard Strive EU, Fagura a petrecut ultimul an construind o soluție pentru a îmbunătăți accesul la finanțare al antreprenorilor din România: un widget bazat pe IA care aduce finanțarea direct pe platformele unde se desfășoară afacerile.

În loc să le ceară antreprenorilor ocupați să navigheze prin aplicații lungi, Fagura a dezvoltat un widget de eligibilitate pentru credit bazat pe IA, care poate fi integrat direct în software-ul pe care companiile mici îl folosesc în fiecare zi, cum ar fi platformele de contabilitate, facturare sau e-commerce.

*Legendă foto: Widget-ul Fagura de eligibilitate pentru credit bazat pe IA poate fi integrat în platformele pe care afacerile mici le folosesc deja.*

Tehnologia este simplă, dar eficientă; oferă o decizie de finanțare în mai puțin de 3 secunde. În majoritatea cazurilor, un utilizator trebuie doar să își introducă CUI-ul (Codul Unic de Înregistrare) și Numele Administratorului. Widget-ul interoghează apoi datele publice pentru a analiza solvabilitatea companiei și oferă o estimare instantanee a limitei de credit, care este în medie de 7.500 de euro. Ne asigurăm că widget-ul arată și se simte ca o parte naturală a platformei partenere, făcând experiența mult mai fluidă și fără fricțiuni pentru utilizator.

Odată ce estimarea este oferită, echipa Fagura contactează utilizatorul pentru a-i confirma interesul și pentru a-l ghida prin cererea finală de împrumut. Platforma Fagura facilitează apoi finanțarea dintr-un portofoliu de peste 2.500 de investitori. Întregul proces durează doar câteva ore de la cererea inițială de împrumut și până când fondurile ajung în contul antreprenorului, deoarece widget-ul funcționează ca o pre-aprobare digitală.

Widget-ul de scoring de credit de la Fagura produce schimbări reale în România

Pe parcursul proiectului, impactul a fost semnificativ: am integrat 12 platforme partenere și am mobilizat capital în valoare de 500.000 de euro pentru afacerile mici care altfel nu ar fi putut să îl acceseze. Suntem încântați de progresul nostru, iar proiectul ne-a adus, de asemenea, premiul Ziarul Financiar pentru „Fintech-ul anului în domeniul IA”.

*Legendă foto: Proiectul Fagura, realizat în cadrul programului Mastercard Strive EU, a mobilizat un capital de 500.000 de euro pentru afacerile mici prin intermediul widget-ului său de eligibilitate bazat pe IA.*

De asemenea, am învățat foarte multe despre proiectarea soluțiilor de servicii financiare integrate (*embedded finance*) pentru afacerile mici. În primul rând, încrederea este totul. Am învățat că firmele mici sunt mult mai predispuse să solicite finanțare atunci când widget-ul apare într-un „mediu de încredere”, cum ar fi panoul lor de control din softul de contabilitate existent. De asemenea, am constatat că viteza unei decizii de creditare este un factor major. Antreprenorii apreciază un „da” sau „nu” clar în câteva secunde, în detrimentul unei rate a dobânzii mai mici, dar a cărei confirmare ar dura săptămâni întregi.

Sfârșitul acestui proiect este doar începutul. Având 12 integrări active cu parteneri și altele în curs de discuție, scopul nostru este de a acorda acces la finanțare pentru 300 de afaceri mici în următoarele șase luni. Fagura a extins deja cu succes acest instrument în Republica Moldova și analizează modalități de a deservi comunitatea din diaspora din întreaga UE. Prin combinarea AI și a serviciilor financiare integrate, nu doar împrumutăm bani; economisim timpul antreprenorilor, reducem birocrația și ajutăm economia reală să crească.

*Acest articol de blog a fost scris de Cătălina Plinschi, COO la Fagura. În parteneriat cu programul Mastercard Strive EU, Fagura îmbunătățește accesul la finanțare al întreprinderilor mici din România prin intermediul unui widget de scoring de credit bazat pe inteligență artificială.*

Legal AI: echipa ta Juridică personală, disponibilă non-stop

Pentru mulți antreprenori, freelanceri sau proprietari de IMM-uri din România, partea juridică este una dintre cele mai consumatoare de timp și energie. Indiferent de domeniul în care activezi, te lovești constant de: contracte, somații, acte interne, întrebări despre Codul Muncii sau conformitatea fiscală. Iar de cele mai multe ori, aceste nevoi apar exact atunci când trebuie să iei o decizie rapidă.

Din acest motiv, Fagura a lansat Legal AI, un asistent juridic bazat pe inteligență artificială, creat pentru a oferi răspunsuri rapide și soluții juridice adaptate legislației din România.

Ce este Legal AI?

Legal AI este un instrument integrat în ecosistemul Fagura.ro care:

  • răspunde la întrebări juridice uzuale, în baza legislației din România;
  • generează documente juridice personalizate în câteva secunde;
  • explică termeni și obligații legale într-un limbaj simplu, fără jargon;
  • ajută antreprenorii să economisească timp și costuri juridice.

Pe scurt, este ca și cum ai avea un consultant juridic disponibil 24/7, direct din contul tău Fagura.

Ce poate genera concret Legal AI?

Adaptată legislației românești, platforma poate genera și personaliza rapid:

  • Analize pe contracte de prestări servicii (inclusiv pentru colaboratori PFA);
  • Sugestii pe contracte individuale de muncă, conform Codului Muncii;
  • Idei notificări și somații de plată;
  • Recomandări pentru acte administrative interne (decizii, regulamente interne);
  • Procese verbale adaptate;
  • Ghidaj cu privire la documente pentru relațiile de muncă (fișe de post, acte adiționale);
  • Răspunsuri juridice de bază pentru antreprenori, freelanceri și companii.

Un exemplu simplu: Poți întreba: „Ce clauze obligatorii trebuie să conțină un contract individual de muncă în România?” sau „Generează un contract de prestări servicii pentru un colaborator PFA.”

Iar Legal AI îți poate pregăti textul sau recomandările esențiale ca răspuns, gata de folosit, în doar câteva secunde.

De ce devine Legal AI tot mai important pentru antreprenorii din România?

Inteligența artificială a început să transforme și domeniul juridic, automatizând sarcinile repetitive și oferind acces mai rapid la informație. Pentru antreprenori, asta înseamnă:

  • mai puțin timp pierdut cu documente standard;
  • acces rapid la informații juridice de bază;
  • costuri juridice reduse;
  • mai multă claritate înainte de a lua decizii importante.

Pentru freelanceri, PFA-uri și IMM-uri, unde fiecare oră și fiecare leu contează, accesul rapid la suport juridic poate face diferența între o decizie luată la timp și una amânată din lipsă de informație.

Legal AI, adaptat special pentru România

Un aspect esențial: Legal AI nu oferă răspunsuri generice. Ecosistemul Fagura funcționează în două variante, fiecare adaptată pieței locale:

  • Fagura.ro – adaptat legislației din România;
  • Fagura.com – adaptat legislației din Republica Moldova.

Practic, dacă folosești Fagura.ro, primești informații relevante pentru cadrul legal din România (Codul Muncii, Codul Civil, cerințe fiscale uzuale etc.), fără riscul unor răspunsuri generice sau nepotrivite jurisdicției tale.

Avantajele utilizării Legal AI

Acces rapid, 24/7 Nu mai aștepți programul unui avocat pentru întrebări juridice de bază. Legal AI este disponibil oricând, inclusiv seara sau în weekend.

Economie de timp Documentele se generează în câteva secunde, fără căutări interminabile pe internet sau pe forumuri juridice.

Costuri juridice mai mici Pentru situații simple sau repetitive, poți obține rapid drafturi și răspunsuri preliminare, fără costuri suplimentare de consultanță.

Limbaj simplu și accesibil Legal AI explică termeni și procese juridice pe înțelesul tuturor, nu doar al specialiștilor în drept.

Parte din ecosistemul Fagura Legal AI nu este un instrument separat, ci face parte din ecosistemul Fagura.ro, alături de soluțiile de finanțare prin crowdlending, Auto-Invest și Fagura Prime.

Legal AI înlocuiește un avocat?

Nu. Legal AI este un instrument de suport și automatizare pentru situații uzuale și documente standardizate. Pentru cazuri complexe, litigii sau consultanță juridică avansată, recomandăm în continuare consultarea unui avocat specializat.

Acest aspect este important: sistemele de inteligență artificială aplicate în domeniul juridic trebuie utilizate responsabil și verificate în contexte legale sensibile — Legal AI este gândit ca punct de plecare rapid, nu ca înlocuitor al unui specialist.

Cine poate folosi Legal AI pe Fagura.ro?

Serviciul este util pentru:

  • antreprenori;
  • IMM-uri;
  • freelanceri și PFA-uri;
  • investitori;
  • startup-uri;
  • companii care au nevoie frecvent de documente juridice standard.

Utilizatorii cu cont activ și validat pe Fagura.ro pot beneficia gratuit de acest serviciu, ca parte a ecosistemului platformei.

Dacă vrei să generezi documente juridice sau să primești răspunsuri rapide, adaptate legislației din România, poți testa Legal AI direct pe fagura.ro.

Ai nevoie de un director financiar în companie? Te ajută Financial Director AI

Când ești antreprenor, știi că fiecare zi aduce noi provocări. Te concentrezi pe produs, pe clienți, pe echipă și exact atunci detalii financiare îți pot scăpa printre degete. Nu ai nici timpul, nici bugetul pentru un director financiar cu normă întreagă? La Fagura am transformat o nevoie reală a antreprenorilor într-un produs concret: Financial Director AI – un partener financiar inteligent, disponibil non-stop, care îți oferă o imagine clară asupra sănătății financiare a afacerii tale.

De ce ai nevoie de un Director Financiar AI?

Într-un mediu de afaceri dinamic, intuiția nu mai e suficientă, ai nevoie de decizii bazate pe date. Financial Director AI din Fagura acționează ca un consultant personal: analizează informații financiare complexe și le transformă în indicatori simplu de înțeles.

Iată ce câștigi concret:

  • Identifici problemele înainte să devină critice. AI-ul monitorizează indicatori-cheie precum lichiditatea curentă sau viteza de rotație a creanțelor, ca să vezi din timp dacă fluxul tău de numerar e în pericol și să intervii înainte de probleme de plată.
  • Îți validezi strategiile de business. Vrei să știi dacă ultima campanie de vânzări a avut impact real? Analiza dinamicii vânzărilor și a EBITDA (profitul înainte de dobânzi și impozite) îți dă răspunsuri clare, pe cifre, știi exact ce funcționează și unde ajustezi.
  • Îți maximizezi șansele de succes. Urmărind indicatori precum nivelul de capitalizare sau EBITDA per angajat, înțelegi valoarea reală a companiei și cât de eficient îți folosești resursele, util atât pentru decizii interne, cât și pentru discuții cu investitori.

Cum funcționează Directorul Financiar AI, practic?

E mai simplu decât pare, pentru că cea mai mare parte a muncii o face AI-ul:

  1. Te identifici cu CUI-ul firmei. Pe baza acestuia, Fagura preia automat datele financiare relevante direct de la Centrala Riscului de Credit (CRC) și de la ANAF, nu introduci tu manual bilanțuri sau balanțe.
  2. AI-ul generează indicatorii. Pe baza acestor date oficiale, Directorul Financiar AI calculează și afișează indicatorii-cheie (lichiditate, EBITDA, viteză de rotație a creanțelor, capitalizare, EBITDA/angajat) într-un format ușor de citit.
  3. Discuți cu asistentul AI. Dacă ai o întrebare punctuală sau vrei o analiză mai specifică, de exemplu impactul unei investiții planificate, poți încărca documente suplimentare și poți discuta liber cu asistentul, care funcționează ca un consultant în situațiile neclare.
  4. Primești o imagine actualizată, de fiecare dată când revii în cont, fără să mai aduni tu datele din surse diferite.

Pentru că datele vin direct din surse oficiale (CRC, ANAF) și sunt procesate cu grijă pentru confidențialitate, ai o imagine de încredere, nu doar o estimare.

Întrebări frecvente

Ce date financiare folosește Directorul Financiar AI?
Datele oficiale disponibile la CRC și ANAF, pe baza CUI-ului firmei tale, plus orice documente suplimentare pe care alegi să le încarci.

Am nevoie de cunoștințe financiare avansate ca să-l folosesc?
Nu. Directorul Financiar AI traduce cifrele complexe (EBITDA, lichiditate, capitalizare) în indicatori și explicații ușor de înțeles, chiar dacă nu ai pregătire financiară.

Directorul Financiar AI înlocuiește un contabil sau un auditor?
Nu, este un instrument de monitorizare și consultanță orientativă, nu un serviciu de contabilitate sau audit financiar-contabil.

Directorul Financiar AI are vreun cost separat?
Nu. Directorul Financiar AI este absolut gratuit, inclus în contul tău Fagura.

E timpul să-ți iei un partener inteligent în business. Încearcă Financial Director AI chiar acum, direct din contul tău Fagura.

Ce înseamnă randamentul și cum îl calculezi corect? Ghid complet pentru Investitori și Antreprenori

Dacă ai investit vreodată bani într-un proiect, o afacere sau un instrument financiar, probabil ai întâlnit des termenul „randament”. Este unul dintre cei mai folosiți indicatori în investiții, dar și unul dintre cei mai ușor de interpretat greșit. Un randament calculat incorect îți poate distorsiona complet percepția asupra succesului financiar. În timp ce o cifră brută poate arăta spectaculos în prezentări, realitatea din buzunar depinde de costuri, taxe, perioadă, risc sau lichiditatea afacerii în care investești.

Nu ne-am propus să demontăm miturile din jurul „prețului banilor”, ci să analizăm formulele matematice esențiale (inclusiv celebrul indicator XIRR) și să învățăm cum să evaluăm corect eficiența capitalului investit, inclusiv de pe platforme de crowdlending precum Fagura.ro.

Ce este randamentul și prin ce se diferențiază de profit?

În termeni simpli, randamentul reprezintă câștigul sau pierderea generată de o investiție, exprimată ca procent din suma investită inițial. Acesta nu trebuie confundat cu profitul brut. Profitul îți arată suma câștigată în valoare absolută (numărul de lei sau euro), în timp ce randamentul măsoară eficiența cu care a lucrat suma investită.

Exemplu: Dacă investești 10.000 lei și obții un câștig de 1.200 lei într-un an, profitul tău este de 1.200 lei, iar randamentul anual este de 12%.

Randament brut, net și anual: Care este diferența?

Nu toate procentele / randamentele afișate pe piață sunt egale. Înainte de a compara două oportunități de investiții, trebuie să știi exact ce tip de indicator analizezi:

  • Randamentul brut

Este calculat înainte de taxe, comisioane și alte costuri operaționale. Reprezintă cifra ideală pentru marketing, dar irelevantă pentru contul tău bancar.

  • Randamentul net

Acesta e indicatorul de referință. Reprezintă câștigul real, rămas după ce ai scăzut comisioanele platformei și impozitele aplicabile în baza legislației fiscale din țara ta.

  • Randamentul anual

Transformă rezultatul obținut într-o anumită perioadă într-un echivalent pe 12 luni. Este indispensabil pentru a compara instrumente cu durate diferite. Un randament de 5% obținut în 6 luni reprezintă o viteză de multiplicare mult mai mare decât un randament de 5% obținut în 12 luni (cel din urmă având un randament anual de 5%, în timp ce primul se apropie de 10% anual).

Cum se calculează profitabilitatea reală a investițiilor prin metoda XIRR?

Atunci când investești activ – de pildă, adaugi lunar sume mici, primești rambursări în zile diferite sau retragi parțial capitalul – formula simplă de mai sus devine inutilizabilă. În platformele de împrumuturi de tip Crowdlending, standardul de aur pentru măsurarea performanței este indicatorul XIRR (Extended internal rate of return / Rata internă de rentabilitate extinsă).

XIRR calculează profitabilitatea exactă a unui portofoliu pe baza fluxurilor de numerar neregulate. Acest indicator este calculat automat pentru fiecare utilizator în dashboard-ul personal de investitor de pe Fagura și ia în considerare:

  1. Suma investită (ce alimentări ai avut și la ce date exacte).
  2. Retragerile efectuate din platformă.
  3. Dobânzile încasate periodic.
  4. Valoarea la zi a contului tău.

Notă explicativă: Calculele de rentabilitate nu au intenția de a servi ca o promisiune a rezultatelor viitoare și nu sunt reprezentative pentru performanța proiectată a oricărei investiţii. Rezultatele individuale pot fi afectate de diversitatea portofoliului și de condițiile macroeconomice din piață. Dacă vrei să înțelegi în detaliu ecuația matematică din spate, poți consulta ghidul oficial pentru funcția XIRR oferit de Microsoft Excel.

Sfaturi practice pentru a obține un XIRR mai bun pe Fagura:

  • Diversifică împrumuturile: Repartizează capitalul în companii cu diverse grade de risc și scopuri diferite.
  • Limitează expunerea pe un singur împrumut: Pentru a reduce riscul, pe Fagura.ro investițiile într-un singur credit sunt limitate spre exemplu la maximum 200 EUR pentru cererile de consum și 500 EUR pentru cererile de business.
  • Fii selectiv cu funcția Auto-Invest: Analizează cererile individual sau setează filtre și reguli mai stricte pentru configurarea algoritmului automat.
  • Crește volumul total investit: Un portofoliu mai mare permite ca procentul de împrumuturi potențial compromise să fie acoperit cu ușurință de cele care plătesc la termen.

Legătura vitală dintre randament, cashflow și capitalul de lucru

Un randament excelent pe hârtie nu garantează automat că afacerea în care ai investit îți va întoarce banii la timp. Aici intervine conceptul de cashflow (fluxul de numerar) – mișcarea reală a banilor într-o companie: încasări, plăți, salarii, facturi și rate curente.

O companie poate fi foarte profitabilă din punct de vedere contabil, dar să sufere de probleme temporare de lichiditate. Dacă un business livrează produse excelente, dar încasează facturile de la clienți la 90 de zile, riscă să nu aibă bani gheață pentru obligațiile imediate.

Lichiditatea zilnică este asigurată de capitalul de lucru (diferența dintre activele curente precum numerarul sau creanțele și datoriile pe termen scurt). Dacă o companie funcționează mereu „la limită”, orice blocaj minor la încasări afectează direct capacitatea de rambursare și, implicit, randamentul real primit de investitori.

Când finanțarea susține stabilitatea și performanța unei afaceri

Un împrumut nu reprezintă un semnal de alarmă, ci un instrument de accelerare. Atunci când o companie accesează o finanțare inteligentă pentru business, ea folosește capitalul extern pentru a acoperi decalajele de cashflow, pentru a profita de discounturi de la furnizori sau pentru a susține contracte mari aflate în derulare.

Spre exemplu, pe platforme precum Fagura, analiza unei oportunități depășește simpla vizualizare a randamentului estimat. Algoritmii noștri evaluează minuțios:

  • Profilul de risc al afacerii și istoricul financiar.
  • Capacitatea reală de generare a fluxului de numerar.
  • Sustenabilitatea modelului de business.

Un randament estimat de 10% pe an, susținut de o afacere stabilă, cu un cashflow previzibil, este mult mai valoros și mai sigur decât o promisiune de 15% venită de la un proiect care operează permanent în criză de capital de lucru.

Lista de verificare (Checklist) înainte de a investi:

  • Procentul afișat este un randament brut sau net de taxe?
  • Pe ce perioadă de timp este calculat și cum arată varianta anuală?
  • Ce comisioane percepe platforma sau brokerul?
  • Care este nivelul de risc asociat clasei respective de active?
  • Cum arată cashflow-ul și istoricul de plată al companiei finanțate?
  • Am asigurat o diversificare suficientă pentru a-mi proteja indicatorul XIRR?

Privește dincolo de procente

În concluzie, randamentul este busola oricărui investitor, însă nu trebuie privit niciodată izolat. Pentru o decizie financiară matură, el trebuie pus în balanță cu riscul, lichiditatea și disciplina financiară a celor care gestionează banii. Procentele mari atrag atenția, dar investițiile cu adevărat profitabile sunt cele construite pe afaceri solide și transparență totală.

Fagura este o platformă licențiată, dedicată finanțării democratice a afacerilor și susținerii investitorilor moderni din România. Te invităm să analizezi oportunitățile disponibile direct pe site-ul nostru.

Deschide un cont de investitor pe Fagura.ro și pune-ți capitalul să lucreze eficient!

De ce ai nevoie de un Chestionar de Investitor și care este calificarea ta: sofisticat sau nesofisticat?

Atunci când începi să investești pe Fagura.ro, unul dintre primii pași după validarea identității este completarea Chestionarului de Investitor. Pentru mulți utilizatori, acesta poate părea doar o formalitate necesară pentru activarea contului. În realitate, chestionarul are un rol foarte important atât pentru protecția investitorului, cât și pentru construirea unei experiențe investiționale mai potrivite profilului fiecărei persoane.

Acest proces este obligatoriu pentru toate platformele de crowdfunding licențiate în Uniunea Europeană și este reglementat prin Regulamentul UE 2020/1503 privind serviciile de crowdfunding.

Ce este Chestionarul de Investitor?

Chestionarul de investitor este un formular de evaluare prin care platforma analizează:

  • nivelul tău de experiență în investiții;
  • gradul de înțelegere a riscurilor financiare;
  • situația financiară generală;
  • capacitatea recomandată de investiții.

Scopul acestuia nu este să îți limiteze accesul la investiții, ci să te ajute să investești mai informat și mai responsabil.

De ce este important acest chestionar?

Crowdlendingul și investițiile online pot genera randamente atractive, însă orice investiție vine și cu riscuri. De aceea, platformele licențiate trebuie să se asigure că investitorii înțeleg:

  • cum funcționează investițiile;
  • ce înseamnă diversificarea;
  • ce riscuri există;
  • cât este recomandat să investească.

Practic, chestionarul ajută atât investitorul, cât și platforma să creeze un cadru mai sigur și mai sănătos pentru investiții.

Ce înseamnă investitor sofisticat?

Un investitor sofisticat este o persoană care:

  • are experiență mai mare în investiții;
  • înțelege mai bine riscurile financiare;
  • deține active sau venituri mai consistente;
  • este familiarizată cu produsele investiționale.

În baza acestui profil, platforma poate permite investiții mai mari într-o singură oportunitate de finanțare.

Important de reținut: statutul de investitor sofisticat nu garantează profit și nu elimină riscurile investiționale.

Ce înseamnă investitor nesofisticat?

Un investitor nesofisticat este o persoană aflată la început de drum sau care are mai puțină experiență în domeniul investițiilor.

Acest lucru este absolut normal și foarte comun pentru investitorii care încep să descopere lumea crowdlendingului și a investițiilor alternative.

În acest caz, platforma poate:

  • afișa atenționări suplimentare privind riscurile;
  • recomanda limite investiționale;
  • aplica anumite restricții privind suma maximă investită într-o singură cerere.

Aceste măsuri au rolul de a proteja investitorul și de a reduce riscul de supraexpunere financiară.

Chestionarul nu este un examen

Una dintre cele mai frecvente temeri ale investitorilor noi este că ar putea „greși” răspunsurile sau că nu vor putea investi dacă nu obțin un anumit rezultat.

În realitate:

  • nu există răspunsuri „corecte” sau „greșite”;
  • nu poți „pica” acest chestionar;
  • accesul la platformă nu este blocat.

Cel mai important este să răspunzi sincer și realist, deoarece experiența investițională va fi adaptată în funcție de profilul tău.

Cum te ajută concret acest proces?

Înțelegi mai bine riscurile

Investițiile inteligente încep cu înțelegerea riscurilor. Chestionarul te ajută să conștientizezi mai bine ce presupune investiția în crowdlending.

Te ajută să investești mai responsabil

Mulți investitori fac greșeala de a investi sume prea mari într-o singură oportunitate. Platforma Fagura încearcă să reducă acest risc prin recomandări și limite sănătoase.

Îți oferă o experiență personalizată

În funcție de profilul tău, Fagura poate adapta informațiile și experiența din platformă pentru a fi mai relevantă și mai utilă.

Susține educația financiară

Pentru mulți utilizatori, acesta este primul contact cu noțiuni precum:

  • risc investițional;
  • diversificare;
  • protecția capitalului;
  • toleranță la risc.

Ce urmează după completarea chestionarului?

După finalizarea Chestionarului de Investitor:

  • îți poți alimenta contul;
  • poți analiza oportunitățile disponibile;
  • poți începe să investești pe Fagura.ro;
  • îți poți construi propriul portofoliu investițional.

Ai nevoie de ajutor?

Echipa Fagura este aici pentru tine.

Pentru conturile de pe Fagura.ro România:
📞 +40 215557476
📧 info@fagura.ro
🕘 Luni – Vineri | 09:00 – 18:00

Investițiile responsabile încep cu decizii informate. Iar Chestionarul de Investitor este unul dintre pașii care te ajută să investești mai conștient, mai organizat și mai potrivit profilului tău financiar.

Investiția în proiecte de finanțare participativă implică riscuri, inclusiv riscul pierderii parțiale sau integrale a fondurilor investite. Investiția dvs. nu este acoperită de schemele de garantare a depozitelor stabilite în conformitate cu Directiva 2014/49/UE a Parlamentului European și a Consiliului. De asemenea, investiția dvs. nu este acoperită de schemele de compensare a investitorilor stabilite în conformitate cu Directiva 97/9/CE a Parlamentului European și a Consiliului.

Este posibil ca investiția dumneavoastră să nu genereze niciun venit. Acesta nu este un produs de economisire și vă sfătuim să nu investiți mai mult de 10% din capitalul dumneavoastră net în proiectele de finanțare participativă. Este posibil să nu puteți vinde instrumentele de investiții atunci când doriți. Dacă sunteți în măsură să le vindeți, este posibil totuși să înregistrați pierderi.